

本年度政府工作报告提出,2020年中国财政赤字率至少在3.6%、赤字额至少3.76万亿,超过2019年财政赤字率2.8%、赤字额2.76万亿的水平。其中,中央财政赤字1.83万亿,地方财政赤字1.93万亿+1万亿抗疫特别国债。
我们认为,今年中央决定大幅提高财政赤字率,是为了对冲新冠疫情给国民经济带来的负面影响,并缓解财政收支矛盾。当前,新冠肺炎疫情仍在全球不断蔓延,疫情何时能够得到全面遏制、全球经济何时能够重启都具有很大的不确定性,这让中国经济和财政收入感受到了巨大压力。
据官方数据,今年前四个月中国一般公共预算收入6.2万亿,同比去年下降14.5%;而同期支出却达到7.4万亿,财政缺口超过万亿人民币。此前财政部预计,2020年全年一般公共预算收入将低于2019年。
政府工作报告已经确定,今年继续执行下调增值税税率、降低企业养老保险费率等措施,新增减税降费约5000亿元。我们认为,这会导致财政收入缺口进一步扩大。再加上6月前到期的减税降费政策,执行期限将全部延长到今年年底;小微企业和个体工商户所得税缴纳一律延缓到明年,全年为企业新增的减负累计超过2.5万亿元。
我们认为,政府工作报告突出了一个“稳”字,而保六稳也需要财政的相应投入。无论是稳就业、保民生,还是脱贫攻坚、实现全面小康,或是扩大投资、加强新型基础设施和新型城镇化建设,或是政府发放消费券等措施刺激消费,都离不开财政“真金白银”的投入。
我们认为,在这样的背景下,政府决定提高赤字率、增加政府赤字规模,是符合“积极财政政策更加积极有为”的举措,对全面贯彻“六稳”工作、提振市场信心意义重大。
我们认为,在今年特殊的疫情背景下,中国提高赤字率既有必要又有空间,以往人为设定3%的赤字率上限是没有必要的。截至2019年末,中国政府的负债率只有38.5%,远低于60%的国际警戒线。其中美国是106%,欧盟是80%,日本是238%,印度是69%,巴西是92%。我们认为,中国政府3.6%以上的赤字率和其它主要经济体相比也并不算高。
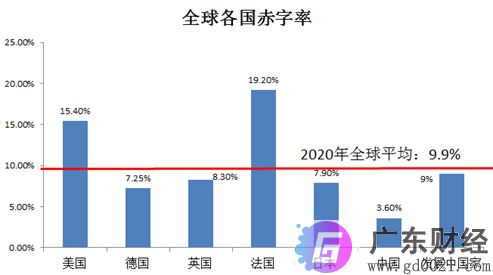
美国日前历史上最大的一揽子财政政策落地,规模高达2.2万亿美元。2020年是美国总统大选年,所以美国后期保经济的刺激政策存在进一步加大力度的可能。按2019年GDP计算,今年美国财政赤字率将达到15%以上。
而为了对冲疫情的负面影响,美联储资产负债表规模也是迅速扩大。2019年10月到5月20日,美联储资产负债表规模从4万亿美元几乎翻倍,其总资产更是有史以来首次超过7万亿美元,仅仅过去一周就增加了1030亿美元,达到70380亿美元。
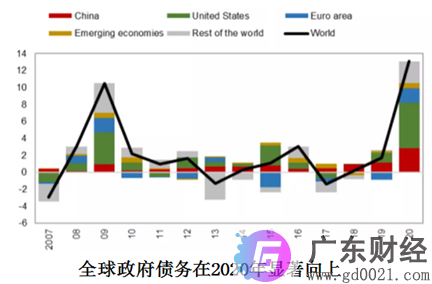
IMF预测:2020年赤字率将从2019年的平均3.7%上升到9.9%。发达国家从3%升至10.7%,其中,美国至15.4%,法国至19.2%,英国至8.3%,德国至7.3%,日本至7.9%,新兴市场和发展中国家平均为9%左右。
随着全球政府债务向上攀升,国内近段时间也展开了“财政赤字货币化”的争论,支持方的核心论点可以概括为:如今无须担心通货膨胀,央行可以充当财政的印钞机。反对者则认为央行应该保证自身的独立性,不能直接为财政发债买单。
我们认为,争论的关键是谁为万亿特别国债买单。赞成财政赤字货币化主要基于两大原因:一是特别国债如果由民众和企业购买,会造成资金挤出效应,达不到预想的效果。挤出效应就是政府大规模发债导致利率抬高,从而让企业和民众投资减少。
二是发行万亿特别国债,势必推高债券利率提高社会融资成本,会让实体经济融资难融资贵的问题更加突出。因此他们建议由央行按零利率认购特别国债解决上述两大问题,适度开启财政赤字货币化。
而反对财政赤字货币化的核心理由,是因为它危害央行货币政策独立性。一旦央行开了为国债“买单”的先河,就意味着央行开始做财政的事,其结果是央行货币政策被财政巨额发债“绑架”。央行在丢失独立性同时,还可能因投放资金过多,引发恶性通胀与货币大幅贬值等系统性风险。
过去几十年一些国家曾采取财政赤字货币化的措施,造成本国财政预算缺乏硬约束。财政部一味巨额发债,交给央行买单。这种政策不但没有让经济好转,反而造成了恶性通胀与货币大幅贬值。以拉美国家为典型,财政赤字货币化导致了拉美货币大贬值,这种反面教材也是不少经济学者反对财政赤字货币化的一大原因。
我们认为,这场争议的关键点,除了是否需要维护央行货币政策的独立性,还有财政预算是否要有硬约束机制。其实,在不少已悄然落实财政赤字货币化的国家,也同样存在着相关争议。
以美国为例,越来越多金融机构担心美联储无限量QE、直接下场买债券等货币宽松措施,是在打开潘多拉魔盒。一方面,美联储自身货币政策已经受到财政绑架,未来抛售国债压缩资产负债表规模并不轻松;另一方面美联储此举会压低美债收益率,逼迫大量海外投资机构抛售美债,反而令美国得不偿失。
美联储似乎也注意到此前无限量QE等措施正令自己陷入财政赤字货币化的旋涡,近期美联储开始持续压缩每周QE购债额度。截至5月18日,美联储每日购买国债的额度降至60亿美元,较3月中旬每日750亿美元骤降逾90%。美联储可能也在努力避免沦为财政巨额发债的附庸,尽可能维护自身货币政策独立性。
我们认为,国内当前没有开启“财政赤字货币化”的必要。一是因为我国当前正常的货币政策空间仍然很大,没有必要杀鸡取卵式的宽松;二是特别国债发行规模明显低于市场预期。今年计划发行1万亿元特别国债,对债券市场的冲击有限,央行突破现有的制度安排,直接在一级市场承接国债发行的可能性不大。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。