

年初至今,实际利率先扬再抑,回到了年初的位置,起落皆因财政。往前看,在债务上限和财政乏力的压制下,我们预计未来一个多月实际利率将以震荡为主,并于9月底趋势反弹,逐渐向自然利率回归。近期当实际利率处于历史低位水平时,大类资产对其表现出「反应钝化」。通过对过去二十年大类资产/板块的梳理统计和敏感性研究,我们分析了实际利率在盘整和趋势反弹时期大类资产/板块的相对表现。
上周三美联储副主席Clarida对美债利率如此之低表示惊讶的言论[1]推升10年期利率重回1.2%以上,周五超预期非农数据提振市场情绪,拉升利率8个基点,使其重回1.3%点位。实际利率也从上周二历史低位的-1.19%爬升至-1.06%。这是否是利率反弹的开始?我们仍维持在之前报告中的判断,预计短期内美债十年期利率(名义和实际)将维持盘整态势,并将于9月底重回上行趋势。
自4月以来,美债10年期利率[2]经历了三个阶段。1. 4月全月,日本机构投资者在新财年开始(4月1日)后,一改2、3月抛售美债的行为,趁低价大量购入美债,压低美债利率大致10个基点,至1.6%附近。5月份,多空两股势力博弈,海外和国内(共同基金、养老金等)配置盘和做空(或者做陡交易)交易盘势均力敌,使得10年期利率在1.6%附近窄幅盘整。6月尤其是中旬议息会议以来,10年期利率趋势下行,一度突破1.2%。
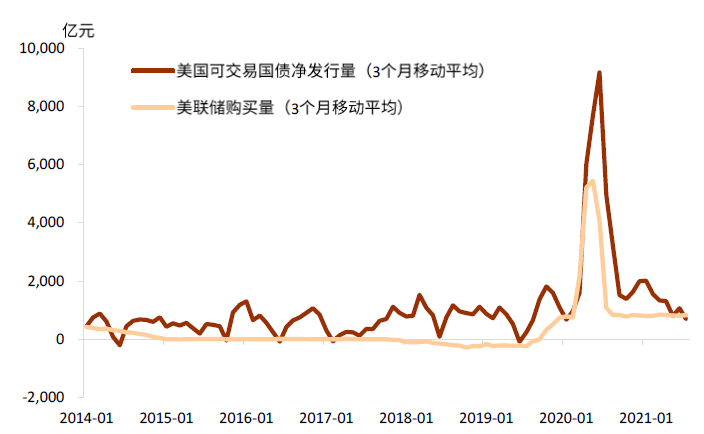
我们在《预计美债利率Q3后期反弹》中分析道,技术因素为主、预期调整为辅共同制造了过去一个半月的债券小牛市。具体来说,有四点技术因素:1. 6月FOMC会以后,加息预期迅速升温、短端利率陡升,导致债券空头和做陡交易轧平补仓。2.以固定比例配置股债的资管止盈股票仓位[3],增配债券。3.季节性因素:由于债市流动性相对稀薄,7、8月份美债利率平均经历5-10个基点下降。4.更为关键且直接的因素:美债供需严重失衡。如图1所示,过去三个月,美联储购买了90%以上的(可交易)国债净供给。
一方面,市场对国债需求旺盛;另一方面,出于TGA账户压降的要求,财政部国债供给受限。供(远)小于求导致利率一路走低。技术因素之外,市场下调中长期通胀预期和潜在增长(体现在实际利率的大幅下降)也贡献了10年期利率的走低。比如,如图2所示,过去几个月,相较于当下和短期,市场对中长期更为悲观,对应利率曲线的平坦化。
图表1:过去三个月,美联储购买了几乎所有可交易国债净供给
资料来源:Haver,中金公司研究部
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。