

拜登总统最近制定了一个目标,到2030年,全电动、插电式混合动或燃料电池汽车要占到美国汽车总销量的50%。假设新车销量每年增长1%,到2030年,美国新车总销量将达到1900万辆左右。这意味着,如果要实现这一目标,未来9年电动汽车销量将要从目前的约60万辆增至约950万辆。
电动汽车销量的这种曲棍球式增长带来了一个明显的问题,要如何采购用于电动汽车的原材料和与其配套的基础设施?事实上,仅电动汽车的含铜量就是普通汽车的4倍了,更不会用说现代化电网的或充电站建设的需求量了。电动汽车电池含有大量的镍、钴和锂。
简单看来,一些为电动车和更广泛的绿色能源转型提供材料的公司,可能会在未来几年表现好于市场。其他的矿业企业可能就做不到这一点了。
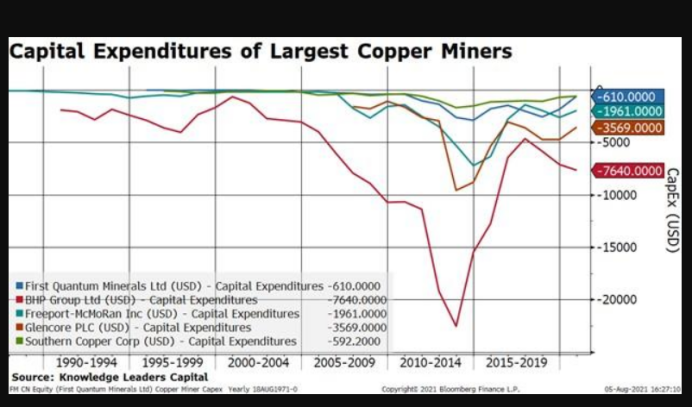
自2014年以来,铜矿企业的资本支出一直在出现结构性下降,2009-2014年这段时间内,行业只展现出了短暂的繁荣景象。因此,对资本支出进行重大反思肯定是势在必行的。目前,大型上市铜生产商的资本支出已降至2005年的水平。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。