

流动性结构的闭环结构主导了美债长端收益率在 4,5 月的下滑。财政扩张发债,美联储购债扩表,财政投放成为居民和企业存款,转化为银行准备金和货币市场基金,通过隔夜逆回购又流回联储。
未来美债利率的回升,除了经济和通胀以外,最重要的还是闭环的流动性结构如何打破。资产端,美联储还没有开始 QE taper,信用派生依然疲弱,利率还会保持向下的动力;负债端,TGA 压降和发债计划取决于财政政策,近期债务上限谈判停滞可能引起 TGA 进一步压降, 加剧利率向下的动力。当以上状态发生变化,利率才会走出流动性闭环,重拾向上的动力。
风险提示:货币宽松超预期,财政宽松超预期,美国通胀超预期
正文:
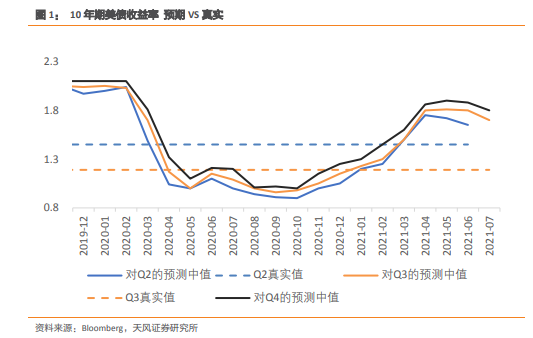
3 月美债10年期收益率突破 1.7%,从 2 月初到 3 月中的短短一个半月,利率上升了 70bp。当时市场担忧美国通胀超预期、货币提前收紧,普遍预期二、三季度美债收益率将维持在 1.8%。然而,结果与市场预测完全相反,美债收益率在 3 月两次突破 1.7%之后,并没有继续向上,反而一路回落,在7月份回落到了 1.2%以下。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。