

本文来自钟正生经济分析
核心摘要:
10年美债收益率在7月份回落至今年2月份水平,这与美国经济的持续修复和通胀数据的蹿升相悖,亦与市场年初的主流预测明显偏离。市场无疑在对美国经济前景以及资产价格走势的主观判断上,发生了明显变化。
我们认为,现阶段正处于一个特殊节点:美国经济刚结束前期持续增长态势,拜登财政计划推行受阻,再加上前期市场风险偏好与资产价格站上历史高位,以及美国“群体免疫”与经济彻底重启的前景突现不确定性,多重力量驱动下,大量资金涌入债市,美债“意外”走牛。
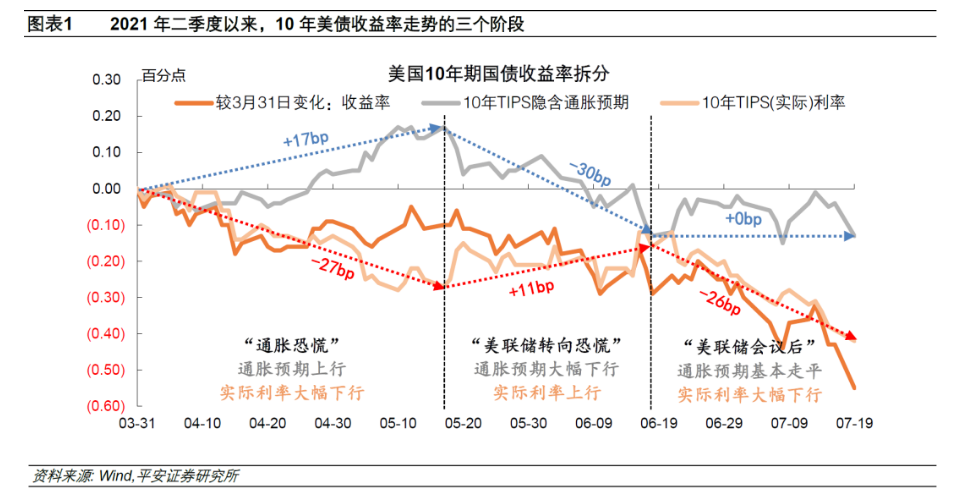
1、美国经济数据“见顶”。3月31日至7月19日,10年美债收益率由1.74%降至1.19%,其中10年TIPS(实际)利率下降了42bp至-1.05%、隐含通胀预期下降了13bp至2.24%。在此期间,10年美债收益率的走势可大致分为三个关键阶段:
第一阶段是“通胀恐慌”(3月31日至5月17日),通胀预期上涨、实际利率大幅下降。
第二阶段是“美联储转向恐慌”(5月17日至6月18日),实际利率回升、通胀预期大幅下跌。
第三阶段是“美联储会议后”(6月18日至7月19日),实际利率大幅回落、通胀预期走平。这一阶段的关键触发因素是,6月18日之后公布的美国经济数据(如房地产销售、耐用品生产、个人消费支出、PMI、贸易帐、就业数据等)显示经济增长边际放缓,继而市场交易美国经济和通胀“见顶”。
2、拜登财政计划“打折”。5月下旬以来,美债市场交易的通胀预期回落,这与居民短期通胀预期以及即期通胀指标走势背离。
我们认为,主要原因是拜登基建计划推行不顺,显著抑制了市场对于美国中长期的通胀预期。3月31日,拜登宣布的“基建+增税”组合计划涉及2.35万亿美元支出,10年美债利率的年内高点在此时达到,且此后10年TIPS隐含通胀预期继续上升并破2.5%,达到2013年以来最高水平。
然而,共和党在此后多个节点释放反对信号,拜登政府不得不进一步压缩财政计划规模,6月24日宣布支持的基建计划规模缩水约40%。
3、美国“群体免疫”前景堪忧。今年4月中旬以后,疫苗接种速率的转折点与美债收益率结束上行趋势的拐点(4月初)较为接近,疫苗接种进度放缓可能影响市场对经济和通胀前景的判断。据美国调查网站,美国人群中一直存在约20-30%的受访者(多为共和党支持者)表示不会接种新冠疫苗。
此外,美国12岁以下的儿童占比约15%,而预计今年儿童疫苗正式问世比较困难。综合来看,至少在今年美国实现真正意义上的“群体免疫”(75%的免疫人口)可能性较小。此外,Delta变种病毒的出现使以色列、英国等“疫苗优等生”遭遇疫情反扑,市场可能正在price in美国疫情反扑风险。
4、“再通胀交易”遇冷。6月以来,美国资本市场正处于再通涨交易的“冷却期”。随着美股道指与纳指的比值在7月初“倒退”回3月初水平,10年美债收益率加快了下行步伐。本轮市场反应更加强烈,或由于资产价格在前期上涨过快、升得过高。
美国三大股指自今年5月以来屡创新高,科技股的表现显著优于过去美股“十年牛市”时的涨势;近期美国高收益企业债收益率已经降至过去二十年的最低水平。这些都可能引发市场对前期极度乐观情绪的“纠偏”,甚至激发“避险情绪”。
往后看,本轮市场情绪自我发酵到何种程度仍需观察,不排除未来一段时间10年期美债利率维持低位震荡的可能。但随着美国经济继续走完复苏的下半场,美债实际利率终将触底回升,进而推动美债利率重新上行。只不过,目前看来今年年底美债利率的高点达到华尔街一季度预测的1.9%以上的高位,可能变得更加困难了。
但这恰符合我们中期年报的观点——下半年美债收益率上行的节奏可能较为温和,从而对于新兴市场的冲击、尤其对于中国市场以及宏观政策的压力,都将更为有限。(风险提示:全球疫情风险超预期,美国就业和服务业复苏不及预期,美国通胀水平超预期回落,美联储行动超预期等。)
正文
2021年美国长端国债收益率走势屡次创下“意外”:先是在今年2月中旬后出现了一波陡峭上行,2月10日至3月19日,10年美债收益率由1.15%蹿升至1.74%;后是自二季度开始调头下行,3月31日至7月19日,10年美债收益率由1.74%降至1.19%,其中10年TIPS(实际)利率下降了42bp至-1.05%、隐含通胀预期下降了13bp至2.24%。7月21-27日,10年美债收益率主要在1.25-1.30%区间震荡。
10年美债收益率在7月份回落至2月水平,这与美国经济的持续修复和通胀数据的蹿升相悖,亦与市场年初的主流预测明显偏离。不排除有一些技术性因素对美债利率产生短暂压制(如美国夏季流动性短缺等),但我们认为,市场在美国经济前景以及资产价格走势的主观判断上发生了明显变化,是更为核心的因素。
我们认为,现阶段正处于一个特殊节点:美国经济数据刚开始结束前期持续增长的态势,叠加拜登财政计划推行受阻,本身市场信心就面临转折;再加上今年上半年美国复苏极快背景下,市场风险偏好与资产价格站上历史高位,以及美国“群体免疫”与经济彻底重启的前景突现不确定性,多重力量驱动下,大量资金涌入债市,令美债“意外”走牛。
一、美国经济数据“见顶”
今年二季度以来,10年美债收益率的走势大致分为三个关键阶段(图表1):
第一阶段是“通胀恐慌”(3月31日至5月17日)。期间铜、铝、木材、大豆等国际原材料价格显著上涨,5月12-13日公布的美国4月CPI和PPI同比“爆表”。大宗商品价格上涨与美国通胀指标蹿升进一步抬升了通胀预期,10年TIPS美国国债隐含通胀预期上涨17bp,至2.54%,创2013年以来新高。
但市场担心过高通(141.8,0.87,0.62%)胀可能抑制美国经济复苏,造成“滞胀”风险,因而10年TIPS(实际)利率大幅下降27bp,至-0.90%,一度倒退回2月中旬水平。
第二阶段是“美联储转向恐慌”(5月17日至6月18日)。即在6月17-18日举行的美联储FOMC会议前的一个月里,市场很大程度上price in美联储政策取向“转鹰”,实际利率回升11bp,而通胀预期大幅下跌30bp。
第三阶段是“美联储会议后”(6月18日至7月19日)。市场仿佛逐渐“消化”了美联储释放的偏鹰信号,通胀预期变化不明显,但实际利率却持续回落26bp并驱动10年美债收益率进一步下行。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。