

一、复苏放缓叠加结构分化严重,仍有调整风险
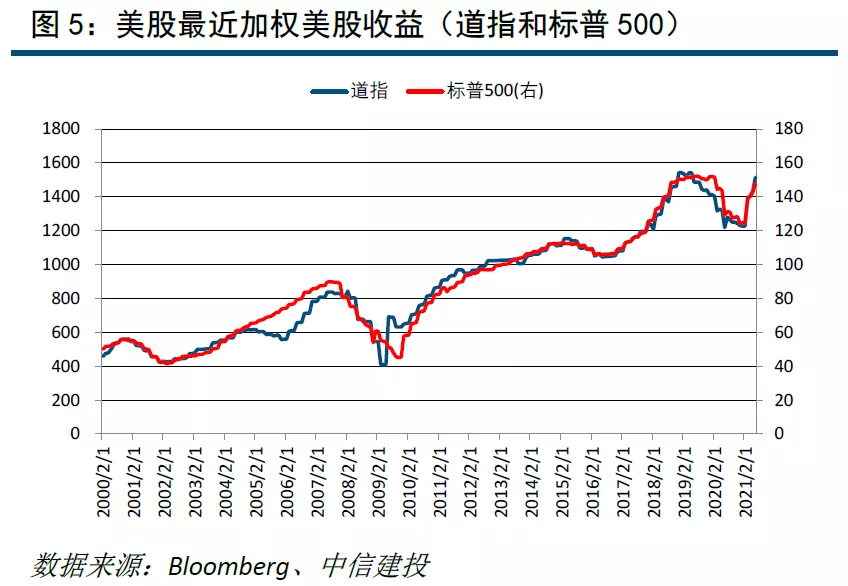
首先回顾美国经济及上市公司利润数据。2021年6月24日,美国经济分析局公布了一季度美国经济数据:实际GDP年化季率终值为6.4%,前值4.3%。随着一季报的披露,美股财务数据大幅好转。截至7月22日,标普和道指最近12个月每股收益同比增长分别为14.05%、24.25%。整体来看美国经济仍在景气区间,但增速或边际放缓。
聚焦就业数据。美国6月季调后非农就业人口增加85万人,预期增加72万人,前值增加55.9万人。
通胀方面,美国劳工部7月13日公布的物价数据显示,美国6月CPI同比增长5.4,预期4.9%,前值为5%;核心CPI同比增长4.5%,预期4%,前值3.8%。美联储重点关注的核心PCE物价指数2021年5月同比升3.4%,预期上升3.4%,前值上升3.1%。7月消费者信心指数为80.8,前值85.5。
从指数盈利及PMI等指标来看,美国经济基本面延续恢复,但PMI分项及ZEW景气指数表明,复苏节奏或阶段放缓,这方面我们比美联储悲观,市场交易的美国经济复苏预期或已提前结束。
而当前市场实际更关心的是由此导致的紧缩节奏变化,在经济、就业数据不及预期,或delta毒株阻碍经济恢复的情况下,指数即便下跌也能很快反弹,因预期紧缩时点将得以延后。这一预期同时受美联储“通胀是暂时的”这一观点的影响。但从消费者信心指数来看,大众对通胀的感知与专业人士的通胀预期并不一致,而前者才是更相关的影响因素,预期的自我实现或助推核心通胀超预期高企。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。