

主要观点
截至2021年7月21日,公募基金2021年二季报已披露完毕。
主动偏股型基金仓位上升逼近80%分界线,对Q3市场指示效应较强
Q2股债仓位抬升而货基仓位下降。2015年以来,类似情况出现过10次,皆是风险偏好明显抬升阶段,可观测指标为贷款利率上浮占比/LPR加点占比。本次主动偏股型基金股票仓位抬升1.72个百分点至79.67%。回顾历史上,满足股票仓位环比上行2个百分点、绝对值达到80%标准,在2009Q1、Q4,2010Q3、Q4,2013Q3,2014Q3,2020Q2、Q4时期出现过,统计上述阶段前后的市场表现发现:仓位处于高点且环比上行季度中8次股市当季度上涨,概率为100%;5次后一个季度上涨,概率为62.5%;3次后一季度上证综指转为下跌,概率为37.5%,但跌幅均小于上行当季的前一季度。
发行降温是既定事实,但无须过虑后续影响
其一、基金发行降温是结果而非原因,基金发行量下滑通常滞后股价下跌3个月,且主动偏股型基金季度新发规模同比下滑25%以上共21个季度,其中12个季度当季上证综指下跌,剩余9个季度中共6个季度前季上证综指下跌、1个季度当季上证综指涨幅低于前季,仅2016Q4、2017Q1上证综指维持涨势。二是是基金发行规模跌势延续性不强,21个季度中,仅有5个季度新发基金环比下滑幅度逐渐抬升。
行业板块配置来看,核心资产、周期走向分化,重仓股向中小市值偏移
行业角度看,核心资产、周期走向分化,核心资产来看,景气度、业绩支撑较强的电新、电子仍获青睐,食品饮料持股市值占比则下降;周期板块来看,2021Q1周期板块涨幅较大,Q2新能源汽车相关的化工、有色等行业吸引资金进入,煤炭、钢铁持股市值占比则与Q1基本持平。市值角度看,公募基金主要重仓股有向中小市值偏移的趋势,类似于2014-15年,2021年以来中小市值公司业绩复苏普遍加速,业绩增速优于大市值公司,2021年Q2前100重仓股市值中位数/所有重仓股市值中位数由74.25%回落至71.29%。
风险提示
统计样本存在局限性,统计方法存在误差,行业景气度不达预期,宏观经济超预期波动,疫情发展超预期,政策推进不及预期。
正文
1 股票仓位抬升,后市表现预期仍强
风险偏好抬升,货基份额占比下降。2021Q2主动偏股型(普通偏股型基金、偏股混合型基金、灵活配置型基金、平衡混合型基金)、纯债型基金(短期、中长期纯债型基金)份额占比分别抬升0.55、0.12个百分点至19.61%、19.97%,货币市场型基金份额占比则环比下降1.18个百分点至46.38%。
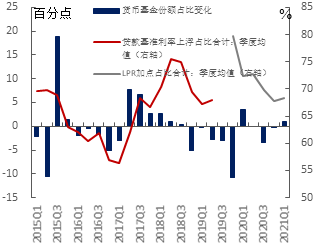
回顾2020年至今货基份额占比变化,疫情逐渐稳定后的2020Q3货基份额占比即出现下滑,2021Q1市场对全年基本面担忧仍重、叠加股市调整,货基份额占比上行1.39个百分点,Q2货基份额占比重回下行,显示市场风险偏好有所抬升。2015年以来,货币基金份额占比下行阶段包括2015Q1、Q2,2016Q3、Q4,2017Q1,2018Q4,2019Q2、Q3、Q4,2020Q3,均为贷款利率上浮占比/LPR加点占比下行阶段,风险偏好抬升带动货基份额占比下降。
图1:主动偏股型、纯债型、货币基金份额占比变化
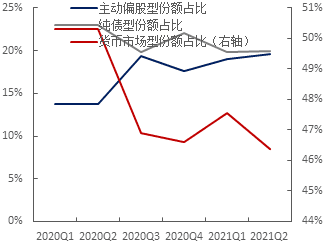
图2:贷款利率上浮占比下行时期货币基金份额占比下降
资料来源:wind,东兴证券研究所
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。