

有充分的理由相信,本次美联储非常规货币政策正常化将是一次“急刹车”。
美国6月CPI数据再超预期,整体与核心CPI同比涨幅分别达到5.4%和4.5%,分别较5月上升0.4和0.7个百分点(6月的基数效应已经下降);环比分别为0.9%和0.8%,均为疫情以来的高点。美联储主席鲍威尔在国会听证时表示:通货膨胀明显上升,未来几个月仍将“居高不下”;如果通胀上升太多,美联储准备调整政策。相比上半年通胀超预期上行,下半年不达预期的通胀缓和可能对市场的冲击更大。
有充分的理由相信,本次美联储非常规货币政策正常化将是一次“急刹车”。
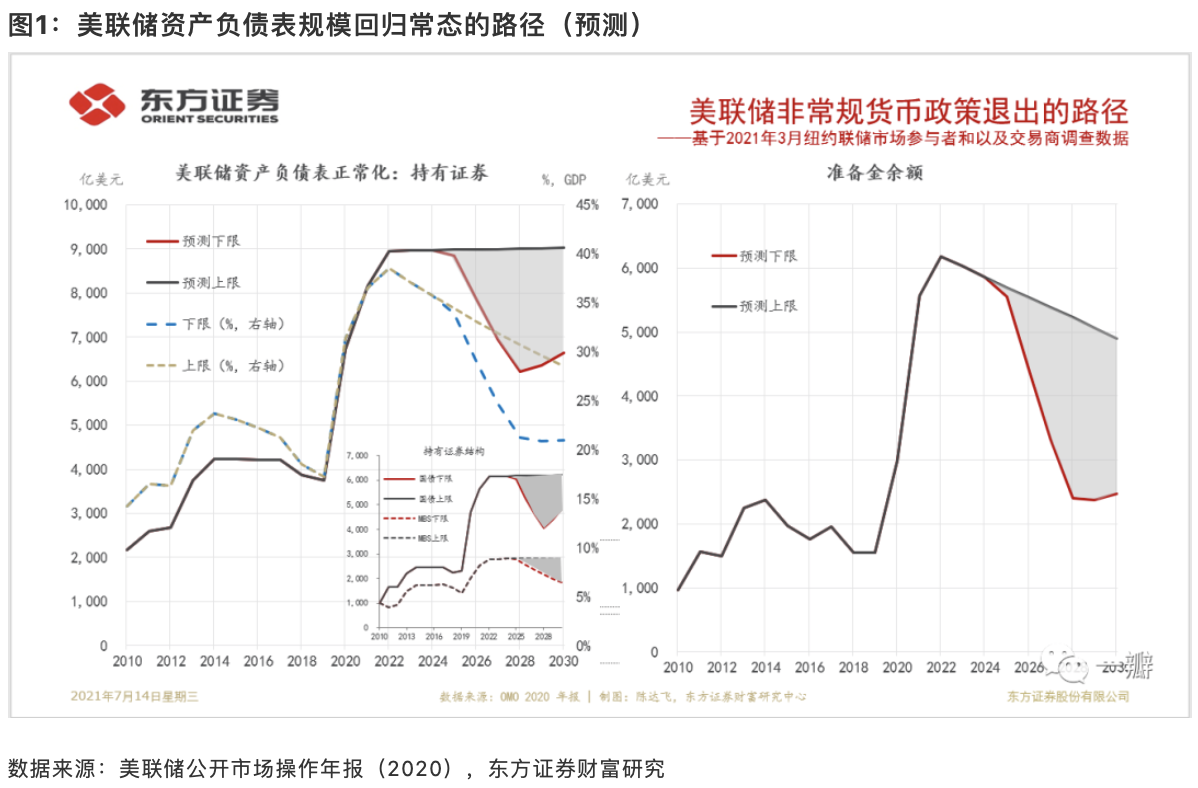
大规模资产购买(即量化宽松,QE)政策的使用及退出导致央行资产负债表经历四个阶段的演变:扩张、再投资(资产负债表规模保持不变)、收缩、内生增长。理论和经验上,加息一般被放在第二个阶段。
根据纽约联储3月份对一级交易商和市场参与者的调查,公开市场操作年报(2020年)给出了2030年之前美联储资产负债表演化路径的预测——2021年全年维持每月1200亿美元资产购买规模,2022年初启动Taper(缩减购债),至2022年底停止扩表(图1)。12个月的Taper周期,意味着每个月缩减规模为100亿美元。截至扩表终止,美联储总资产规模将达9万亿美元,占GDP的比重为39%,准备金规模达6.2万亿美元。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。