

7月13日和14日,美国CPI和PPI数据飙升,再次超出市场预期。美国通胀或在短期内维持高位,如果美联储不进行干预,那么“暂时性”的高通胀或持续到今年年底。在通胀持续上行的情况下,美债利率持续位于1.4%以下低位的概率不大。短期内在影响通胀预期和实际利率因素的博弈下,美债利率或将在1.4%-1.6%之间震荡。后续来看,在本轮Taper讨论开始后到正式实施Taper前,预计美债利率将小幅上行,年内或将到达1.8%-2.0%的水平,同时需要警惕利率回调过程中,美国资本市场的风险暴露。
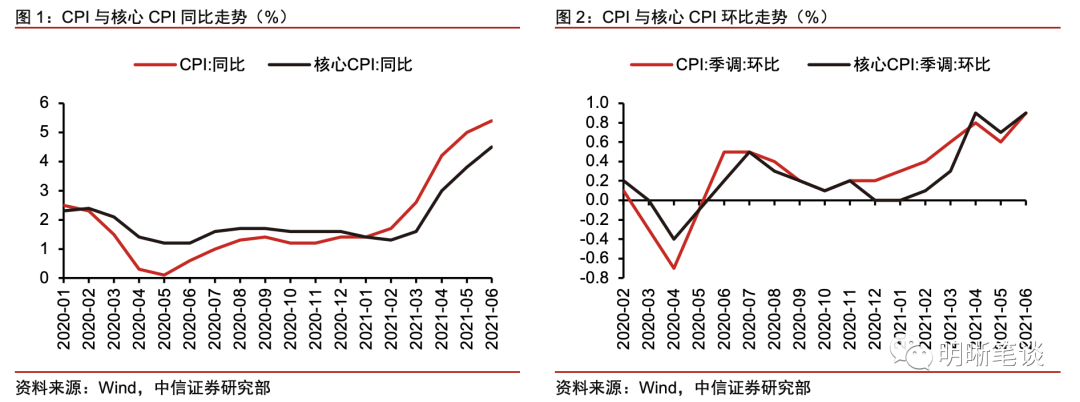
美国通胀持续飙升,再超市场预期。7月13日,美国劳工部公布数据显示,美国6月CPI同比增5.4%,创2008年8月以来新高,核心CPI同比增4.5%,创1991年11月以来新高。7月14日数据显示,美国6月PPI同比增长7.3%,大超市场预期。从更加关键的CPI分项来看,能源项和交通运输项依然是CPI分项中保持最高增速的项目,住宅项增速依然维持高位。供需缺口和宽松政策的持续存在,出行放松、油价上涨和工资上升是美国CPI保持高位并屡创新高的主要原因。我们认为通胀或在短期内仍然维持高位,如果美联储不进行干预,那么“暂时性”的高通胀或持续到今年年底。
5月中旬以来美债利率的下行可以分为三个阶段,各个阶段的主要驱动因素分别是流动性、通胀预期和实际利率,此外,交易因素也是近期美债利率下行的重要原因。第一阶段是5月中旬到美联储6月FOMC议息会议之前,该阶段美债收益率下行主要由于流动性过剩。第二阶段是美联储6月FOMC议息会议到6月21日前后,该阶段美债收益率下行主要由于通胀预期快速下行。第三阶段是6月21日前后到6月CPI公布之前,该阶段美债收益率下行主要由于实际利率快速下行。除基本面因素外,交易因素也是近期美债利率下行的重要原因。
通胀预期与实际利率的博弈决定美债利率短期走势。从通胀预期角度来看,美国通胀水平的读数和美联储对待通胀的态度将直接影响通胀预期水平。就通胀水平读数而言,短期内通胀预期或将持续上涨,但美联储是否对通胀做出反应将是较大扰动因素。从实际利率的角度来看,短期内疫情进展、经济数据和就业市场的复苏将直接影响实际利率,如果Delta毒株威胁美国经济复苏,经济数据大幅边际走弱,那么实际利率将在短期面临下行压力。通胀预期与实际利率的博弈将决定美债利率的短期走势。
在通胀持续上行的情况下,美债利率持续位于1.4%以下低位的概率不大。当前美债利率在1.4%以下的水平可能存在定价错误,其合理中枢或在1.5%附近。因此,短期内在上述影响通胀预期和实际利率因素的博弈下,美债利率或将在1.4%-1.6%之间震荡。后续来看,根据上一轮Taper经验,在本轮Taper讨论开始后到正式实施Taper前,预计美债利率将小幅上行,年内或将到达1.8%-2.0%的水平。另外,当前利率定价过低,可能导致美国资产定价过高,美国资本市场可能蕴含一定的金融风险,如果利率定价回到正轨,需警惕美国资本市场风险暴露。
正文
美国通胀持续飙升,再超预期
7月13日,美国劳工部公布数据显示,美国6月CPI同比增5.4%,创2008年8月以来新高,核心CPI同比增4.5%,创1991年11月以来新高。7月14日数据显示,美国6月PPI同比增长7.3%,大超市场预期。美国6月未季调CPI同比增长5.4%,预期增长4.9%,前值增长5.0%;未季调核心CPI同比增长4.5%,预期增长4.0%,前值增长3.8%。季调后CPI环比增长0.9%,预期增长0.5%,前值增长0.6%;季调后核心CPI环比增长0.9%,预期增长0.4%,前值增长0.7%。6月CPI数据全面超出市场预期,其中CPI同比增幅创近十三年来新高,核心CPI同比增幅创近三十年来新高。6月PPI同比增长7.3%,预期增长6.7%,前值增长6.6%;核心PPI同比增5.6%,预期增5.1%,前值增4.8%。CPI和PPI数据共同显示美国通胀水平持续飙升保持高位。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。