

过去几年在美债市场盛行一时的“收益率曲线陡峭”交易如今被华尔街打入冷宫。
通货再膨胀预期引发的对收益率差扩大的押注正在式微,投资者开始思考一个关键问题,那就是这种收益率曲线形态对于美联储加息时点有何指向意义。
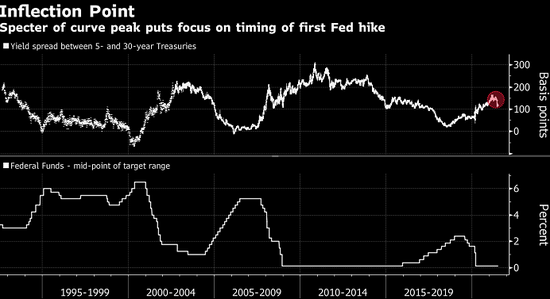
交易者们预期加息将从2023年初开始 ,也就是多数联储官员认为启动加息的同一年, 市场预测美联储最快几个月内就会宣布缩减购债规模。花旗分析显示,2008年金融危机爆发前,在5年和30年期收益率差见顶后平均12个月左右联储会收紧政策。
花旗G-10利率策略主管Jabaz Mathai表示,“通常来说,收益率曲线变到最陡的时候远早于首次加息时间,这是因为市场的加息预期会反映在短期收益率上,而增长放缓预期体现在长期收益率上”。
自2月收益率差达到约七年高点以来,这种动态趋势就一直持续。随着经济复苏推动交易员提前了预期加息时点,5年期收益率比2月中旬高出约25个基点。与此同时,长期债券收益率周四跌至2月2日以来最低水平。结果是收益率差接近2021年迄今最窄。
花旗数据显示,在1992年、1996年、1998年和2003年结束的宽松周期中,5年期和30年期国债收益率之间的利差在首次加息的7-16个月前见顶。但在2009年结束经济衰退后, 美联储花了数年时间才收紧政策,因为经济增长放缓导致通胀率一直低于2%的目标。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。