

伴随美联储6月议息会议释放鹰派信号,市场也预期美联储政策将提前边际转紧,相应2年期美债收益率升至0.28%,较会前提高了12BPs,但同期10年期美债收益率则维持二季度以来的震荡态势,会后还曾探至1.4%下方,目前在1.357%附近(二季度均值为1.6%)。
鉴于美国经济数据还在持续好转,且美联储政策也向边际收紧逼近,为何在这些支撑因素下,10年期美债收益率却呈现出震荡态势?10年期美债收益率何时复归回升?
一、美债收益率反映的是典型的经济复苏特征
经历一季度快速上行后,二季度以来美债收益率由前期高点出现回落,但迄今最大回落幅度仍不及一季度累计升幅的一半。
例如,10年美债收益率于3月30日触及1.774%之后,较年初低点上升了86BPs,至6月21日最低曾降至1.363%,相应较高点下降41BPs。
再如,5年期美债收益率于4月5日触及0.987%,较年初低点上升了64BPs,至6月11日最低降至0.708%,相应较高点下降28BPs。
按照“美债收益率 = 通胀指数国债收益率(TIPS)+通胀预期”的逻辑,分别对美债收益率一季度的上行和二季度的调整进行分解后,发现代表经济增长前景的TIPS对10年美债收益率的影响更大一些,而5年期美债收益率的变化更多源自通胀预期的变化,即美债收益率反映出典型的经济复苏特征,中期的通胀预期和长期的增长前景。
例如,一季度10年美债收益率上行的86BPs中,通胀预期贡献了36BPs,另外50BPs则是来自TIPS;而二季度回落的41BPs中,通胀预期仅贡献了12BPs,另外29BPs是来自TIPS。
再如,一季度5年美债收益率上行的64BPs中,通胀预期贡献了60BPs,TIPS只贡献了4BPs;而二季度回落的28BPs中,通胀预期贡献了15BPs,另外13BPs来自TIPS。
二、10年期美债收益率尚未充分反映通胀水平
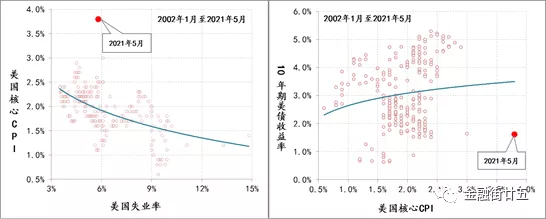
在二季度美债收益率调整的同时,美国通胀水平快速上升,尤其是剔除能源和食品后的核心CPI涨幅连创本世纪的新高,目前已升至3.8%。按照核心CPI与美债收益率的经验规律,美债收益率明显偏低,大幅低于趋势水平。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。