

7月4日晚,中升控股(85.54,0.00,0.00%)发布公告:公司与认购人HHLR Fund, L.P.及YHG Investment, L.P.订立认购协议,公司已有条件同意配发及发行合共4725.3万股认购股份,占现有已发行股本约2.04%及公司经发行认购股份扩大后已发行股本约2.00%。
预期发行认购股份的所得款项净额将约为29.95亿港元。认购价为每股认购股份63.3964港元,认购价较最后交易日69.65港元折让约8.98%。认购价较最后连续五个交易日在平均价64.53港元上折让约1.76%。
各认购人为根据开曼群岛法例成立的有限合伙企业。HHLR Advisors, Ltd.(高瓴)担任各认购人的独家投资经理。
简单理解:中升控股获高瓴认购4725.3万股,筹资29.95亿港元。
众所周知,高瓴投资擅长的风格便是赛道布局那些代表未来趋势的行业,比如医药、互联网科技、新能源。策略是高举高打瞄准权重龙头,比如:宁德时代、隆基股份、比亚迪等等,不要忘了还有前几日的“小西门子(79.57,-0.11,-0.14%)”汇川技术。
现在,高瓴再次出击,投资新标的中升控股。这家豪车经销商龙头股,
做的看似普通的买卖,在高瓴的眼中也成赛道股了。
1、豪车经销本来就是门好生意
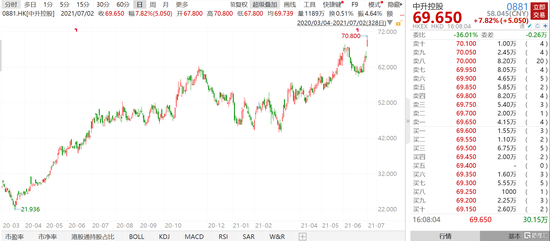
近几年,港A股结构性行情的背景下,这些大热行业的高成长性、高预期性,被机构给与了足够高的估值溢价的优势;但是投资者往往忽略一些的行业,个股涨幅惊人,就比如豪车经销商。
中升控股:
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。