

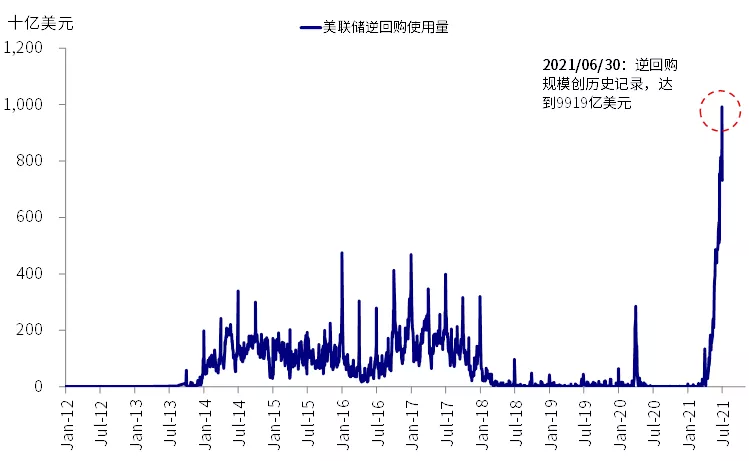
6月FOMC会议以来,我们注意到美联储隔夜逆回购操作(ON RRP)在此前5月份的基础上仍在不断攀升并屡创新高,6月末一度激增至接近1万亿美元的历史高位,其背后驱动因素也有新的变化,而这可能又进一步部分解释了近期美元的强势和美债利率的弱势。
逆回购规模是从5月份才开始逐渐走高的,主要是由于一开始剩余流动性的增加体现在了美国商业银行准备金上。5月后,商业银行的超额准备金不再进一步增加,逆回购规模也从这个时候相应开始抬升的,一定承接了TGA账户释放的流动性,这与商业银行3月底补充杠杆率SLR豁免到期有关。
进入6月特别是FOMC会议后,逆回购规模进一步激增甚至翻番则有新变化,美联储技术性上调利率走廊上下限超额准备金利率(IOER)和隔夜逆回购利率(ON RRP)5个基点、以及季末监管考核因素可能是主要原因。
6月FOMC会议以来,我们注意到美联储隔夜逆回购操作(ON RRP)在此前5月基础上仍在不断攀升并屡创新高(《近期美元流动性激增的内外部含义》),6月末一度激增至接近1万亿美元的历史高位(《FOMC后流动性和仓位的一些新变化》),其背后驱动因素也有新的变化,而这可能又进一步部分解释了近期美元的强势和美债利率的弱势。本文中,我们将对近期逆回购激增的原因背景以及影响作出进一步分析。
近期美联储逆回购激增的原因:新一轮补贴发放、银行SLR豁免到期、上调逆回购利率、季末考核
如我们在《近期美元流动性激增的内外部含义》中所述,5月以来美联储逆回购操作持续攀升的直接源头是3月下旬新一轮1.9万亿美元财政刺激相关的补贴发放(美国财政部的现金账户TGA账户从3月末的1.03万亿美元已回落至当前的7346亿美元),这一补贴形成了居民的超额储蓄(3月美国居民储蓄率一度高达27.6%,目前仍有12.4%,超额储蓄近2.4万亿美元,相当于GDP的~10%),又进一步转化成金融系统的剩余流动性。
美联储近期逆回购使用规模再创新高,6月月30日当日逆回购规模近1万亿美元
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。