

不要误以为美联储最近的行动是转变心意了。事实上,尽管许多人认为他们变得鹰派了,美联储实际上比刚开始谈要把通胀“补回来”的时候更鸽派。这利好风险资产。
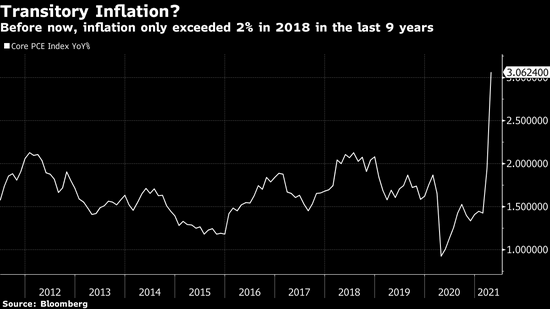
当2017年3月美联储首次在政策声明中用“对称”来形容对通胀率超过2%目标的容忍度时,就意在暗示即便通胀率暂时超过2%,政策也将保持宽松。然而,当2018年核心PCE平减指数最终超过2%时,美联储的行动却是另一回事,因为彼时正处于加速紧缩周期中。市场那一年开始预期会有两次加息,美联储承诺会加息三次,最终加了四次。被美联储视为目标的核心PCE平减指数自2012年4月起一直低于目标,2018年才开始略超目标。
所以说,采用了平均通胀目标制的美联储怎么证明加速加息是合理的?怎么证明在通胀率将近六年时间都低于目标,然后刚开始超出目标一点就声称“我们距离中性还有漫漫长路要走”是合理的?仅当美联储预期未来会有更多通胀,而且相信失业率的非加速通胀率(NAIRU)是其应对机制的有机组成部分,这样做才说得通。
回顾下美联储2018年的预测,彼时他们对未来两年的预测区间上限仅为2.3%。这样的通胀率并不算超出目标太多,而美联储却加速推进了加息时间表。显然当时美联储在玩火。事后看来,2018年最后一次加息是个错误。问题在于美联储是否从中吸取了教训。他们可能吸取到了--在失业率高企的情况下学着更加鸽派。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。