

近期美元涨长债跌为哪般?
——2021年6月14日~20日
6月FOMC会议之后,全球主要资产表现出现了看似比较“混乱”的局面,而其中最为核心的“矛盾”是美元大幅走强但长端国债快速回落、以及成长股相对稳定的同时价值股大跌。为理解上述变化,首先要搞清楚此次FOMC发生的改变。
1)点阵图针对2023年的加息预期从3月的0次增加至2次,也是市场普遍认为此次会议偏鹰派的主要依据。
2)技术性的上调联邦基金利率走廊上限IOER(超额准备金率)和ONRPR(隔夜逆回购利率)5bp。
3)对于“近端”QE减量的预期管理依然维持鸽派。
将这三点合在一起,我们就可以大体看出各类资产看似混乱却“一环扣一环”的逻辑,如利率曲线、美元、通胀预期与大宗商品、长端国债与股市风格等。这其中,美元快速走强和美债长端利率下行看似隐含了更多并不一致信息。从历史看两者同时出现情形也并不多见。从2013年上一轮QE减量以来出现过两次:一次为2014年中到2014年底,另一次为2019年初到2019年三季度。对比来看,这两者的成因与背景不尽相同。
近期一些资产表现更多趋向2013年底正式减量后特征,但不排除存在交易因素需要沉淀后方向才更为清晰。整体上,我们预计美元仍有支撑、美债利率上行可能还未完全结束(由实际利率推动)但通胀预期逐步筑顶、名义利率可能到正式减量后筑顶、美股仍有盈利上调支撑但风格在三季度或还是服务性推动增长向好为主、部分利率敏感型大宗商品价格特别是黄金存在压力。
近期美元涨长债跌为哪般?
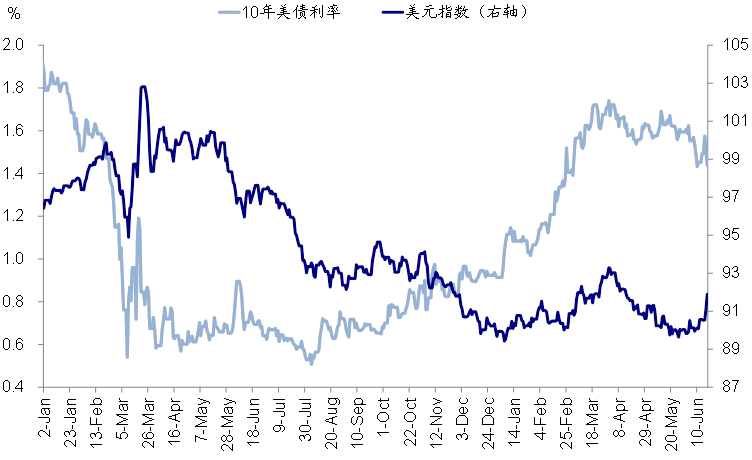
6月FOMC会议之后,全球主要价格主线了看似比较“混乱”的变化,例如:1)美元大幅上涨,美债长端利率却快速下行;2)不同期限中,短债特别是腰部利率(2~5年期大幅走高),整体呈现曲线平坦化;3)美债利率内部,通胀预期快速回落、实际利率基本持平;4)在美元走强背景下,大包括资源品和黄金在内大宗商品普遍大幅下跌;5)股市内部,价值和周期等再通涨和利率敏感的风格板块也承受明显压力,比如保险、金融、能源原材料等价值股大跌,而对利率下行敏感的成长股如软件服务、科技硬件则相对跑赢。
上述变化之所以显得有些混乱,是因为从鹰派和鸽派的角度都可以“各取所需”的找到部分的支撑逻辑,而其中最为核心的“矛盾”是美元大幅走强的背景下长端国债快速回落、以及成长股相对跑赢的同时价值股大跌。
美元大幅上涨,美债长端利率却快速下行
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。