

上周,美联储意外官宣“加息”,将联邦基金利率区间的上限——超额准备金利率(IOER)从0.10%上调至0.15%,并将联邦基金利率区间的下限——隔夜逆回购利率(ON RRP)从零上调至0.05%。
在纽约联储前工作人员、现瑞信回购市场专家Zoltan Pozsar看来,美联储重新定价RRP将迅速成为美国银行体系所要面临的一个大问题:银行体系将从资本约束的境地(存款涌入,但只能贷给美联储)转向负债约束(存款流失,除了在货币市场上,其他地方都找不到其替代品)。
这也就意味着,相比于之前,美联储如今提供了相当慷慨的收益率,货币市场一夜之间风云突变,
仅仅5个基点,就已被市场视为“过度调高”?
瑞信指出,就算仅“加息”1个基点,货币市场投资者都有可能动用数万亿美元资金去作出“急转弯”的举动;现在有了这5个基点,货币基金就有动机卖掉所有美国国债,转而将现金存放在RRP当中。
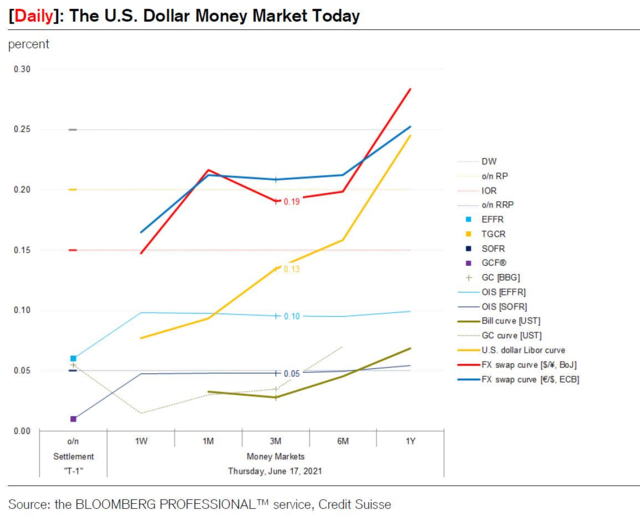
简单来看,6个月期国库券收益率都不到5个基点,而货币基金拥有超过2万亿的国债。因此,他们完全有理由卖,其他机构自然也有理由买。
因此,一场针对储备金的冲销开始了,ON RRP也从一个大型银行一直相当排斥的、为存款提供利率下限的被动工具,变成了会吸走银行想要保留的存款的主动工具。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。