

作者:特拉维斯·霍姆(TravisHoium)(TMFFlushDraw)
自大流行开始以来,成长型股票一直是股市上表现最好的股票,但这种趋势在今年春天已经转变。市场担心通货膨胀,高估值以及最终公司是否会满足股票价格上涨带来的崇高期望。
随着市场的回落和投资者重新评估其成长型股票,有三只跳出我的心,成为我会回避的公司。BlinkCharging(NASDAQ:BLNK),Nikola(NASDAQ:NKLA)和DraftKings(NASDAQ:DKNG)的价值都过高,可能在业务中存在一些潜在的缺陷。
充电狂是疯狂的
电动汽车充电确实有一天可能确实是一项大生意,但是市值达到12亿美元的BlinkCharging并不是我今天可以打赌的公司。到2020年,该公司仅产生620万美元,其中440万美元来自产品销售,而不是经常性网络或收取服务费。
什么是不可思议的是,闪烁正在充电显示了它是多么小力,且业务签署了一项协议,是对的一般汽车公司“(NYSE:GM)Ultium费360网络,这将是一个通用的应用程序,通用控制和通用汽车需要支付通。眨眼充电不会与网络中的其他六个合作伙伴区分开,而只是通用汽车整合到其充电网络中的一项资产。没有一家企业希望成为拥有大量市场力量的买家的商品供应商,但是在BlinkCharging/GM交易中,BlinkCharging正是这样。
我看不到“眨眼充电”如何足够快地增长或充分扩大盈利能力以证明其当前的市值是合理的。在电动汽车充电器过多的世界里,这不是我要押注的股票。
未经证实和不可靠
自上市以来,尼古拉的股价就跌了下来,但这并不意味着今天就买进了。该公司已将重点重新放在电池电动和氢动力卡车上,但尚未向客户出售其中一辆。该公司表示,它将于今年6月在德国和7月在亚利桑那州开始“试生产”,但该公司之前曾多次错过时间表。例如,今年早些时候,管理层不得不将今年的交付指导从600辆卡车降低到仅100辆卡车。
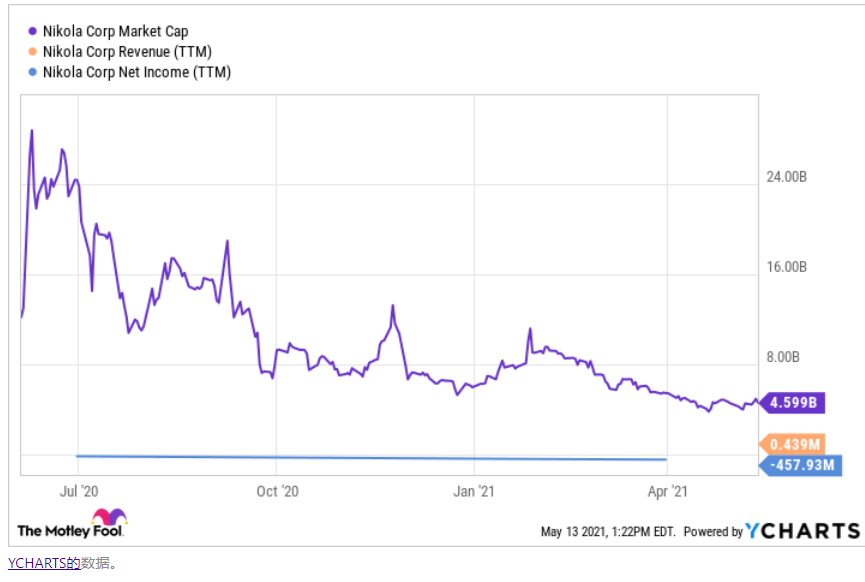
同时,零件短缺和大宗商品价格上涨将对时间表和利润率造成额外压力。对于一家烧钱的新公司来说,任何延迟或成本增加对投资者来说都是个坏消息。
过去一年中,尼古拉引起了很多炒作,但是这种炒作并没有得到生产的汽车或利润的打击。而且,直到我们至少看到卡车从生产线下线为止,这是我将远离的库存。
大池塘里的大鱼
最终,有潜力成为大规模增长业务的公司是DraftKings。但这并不意味着我今天会碰股票。
DraftKings是在线博彩体育博彩和iGaming的行业领导者之一,在过去的一年中,该公司的发展异常疯狂。人们一直在寻找在家中娱乐的方式,赌场也已经关闭,因此其中一部分钱已经转移到了在线赌博上。在过去的一年中,这种赌博恰巧在更多的州合法化了。结果是您看到的增长,到2021年,收入预计将增长到10.5亿美元至11.5亿美元之间。
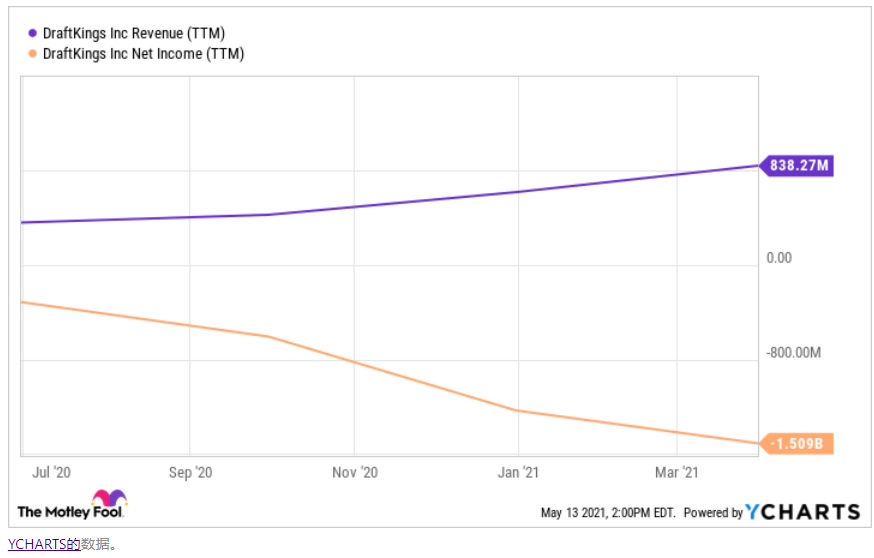
DraftKings尚未完成的就是将收入增长转化为盈利能力。您可以在上方看到净亏损实际上超过了收入。这在很大程度上是因为在在线赌博领域获得新客户非常昂贵,而DraftKings等公司则在销售和广告上花费了数百万美元。希望被收购的客户可以在网站上花费数年,但这还没有得到证实。
更令人担忧的是,在线赌博中的竞争非常激烈,在拥挤的赌博市场中几乎没有差异。DraftKings不仅将业务扩展到尽可能多的州,而且MGMResorts,CaesarsEntertainment(NASDAQ:CZR),WynnResorts,RushStreetInteractive,GoldenNuggetOnlineGaming,Fanduel等公司也都在扩展。竞争可能意味着,除非该行业经历了重大的整合阶段,否则在可预见的未来很难赚钱。
在线赌博可能是赌博的未来,但是DraftKings不能盈利,没有竞争优势,并且面临很多竞争。考虑到这些因素,我认为这只股票的估值太高,达165亿美元,不是今天要抓住的成长型股票。
成长股存在风险
从长远来看,并非所有成长型股票都会成为大赢家,我认为BlinkCharging,Nikola和DraftKings都面临着建立持久和盈利业务的艰巨挑战。这就是为什么我会在市场重新评估成长型股票的未来时成为其股票的卖方的原因。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。