

债券没有发挥昔日那样的避风港作用。
风险厌恶情绪席卷从股票、大宗商品到加密货币在内各个领域,而美国国债几乎纹丝不动。实际上,标普500指数与10年期美国国债期货的正相关系数自1999年以来从未像现在这样高过,60天相关系数在周三达到0.5。相比之下,过去二十年相关系数平均值为-0.3,意味着股市下跌常伴随债券上涨。
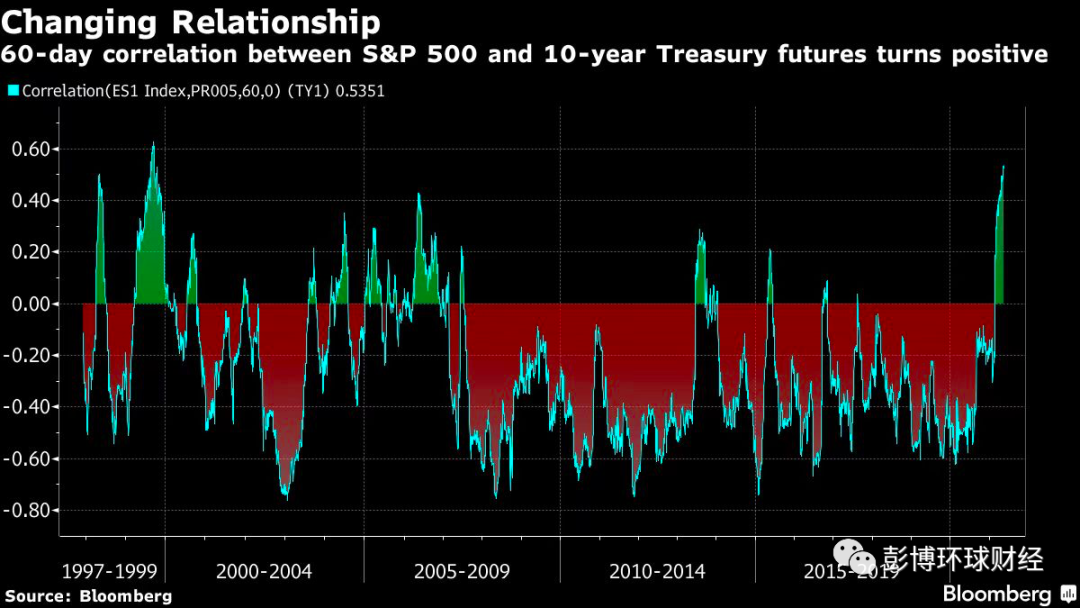
两者关系翻转表明,在股市和债市投资者都担心通胀的情况下,美国国债的减震器作用被削弱。如果这种情况持续下去,将意味着巨变到来,因为诸如风险平价和60/40策略都可能变得更不稳定。
「以长期债券作为对冲工具在金发女孩经济时代(Goldilocks)行得通,」野村证券跨资产策略师Charlie McElligott称。「但是现在,由于新冠疫情带来的反应,旧动态不再适用。通胀是波动的催化剂。」
股市跌债市涨这种投资者习以为常的景象其实是2000年以来确立的。在此之前,因为通胀起伏更大,两者更多呈现正相关。
尽管美国核心消费物价指数(CPI)4月创下1982年以来最大涨幅,美联储仍坚持认为这是「暂时的」。McElligott称,如果美联储是对的,股债关系就可能正常化。
他说:「只有通胀率极度超出目标的情况下,美联储才会被牵制,」迫使其更快加息,使债券和股票双双大跌。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。