

广东财经网财经报社(北美)讯 美国4月消费物价指数(CPI)按月上涨0.8%,预期为上升0.2%;按年上涨4.2%,创2008年以来最高单月升幅。通胀压力再度拖累美股下滑,道指周三(5月12日)低开低走,踏入尾段续寻底,跌幅扩大至超过600点,纳指滑落超过2%。
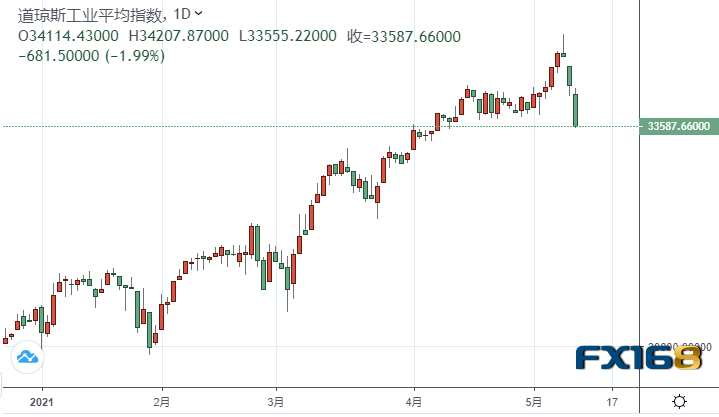
(道琼斯工业指数日线图,来源:广东财经网)
截至收盘,道指收跌682.09点,跌幅1.99%,报33587.07点,创下今年1月以来的最大单日跌幅,其盘中一度重挫713点;标普500指数收跌88.12点,跌幅2.12%,报4063.98点,创下今年2月以来的最大单日跌幅;纳指收跌357.75点,跌幅2.67%,报13031.68点,纳指本周迄今跌幅已超过5%。
盘面上,热门中概股、科技股齐挫,唯油气板块表现强势。标普500指数11大板块中,10大板块收跌,1大板块收涨;其中,能源板块是唯一收涨板块;非日常生活消费品板块领跌,其次是信息技术板块;各行业ETF中,能源业ETF是唯一上涨的;半导体板块ETF领跌,跌超4%,其次是可选消费ETF;各大类资产类ETF中,恐慌指数做多ETF领涨,大涨超17%;其次是做多美元指数ETF;罗素2000指数ETF领跌,跌超3%,其次是新兴市场ETF。
个股方面,理想汽车(LI.O)收涨4.85%,Velodyne(VLDR.O)收跌9.89%,富途控股(FUTU.O)收跌14.88%,Coinbase(COIN.O)收跌6.44%,维珍银河(SPCE.N)收跌11.3%。大型科技股带领跌势,苹果和微软股价齐挫逾2%;中概股多数下跌,整体与美股大盘比相对抗跌,理想汽车涨4%,富途跌14%,水滴上市4天跌40%。
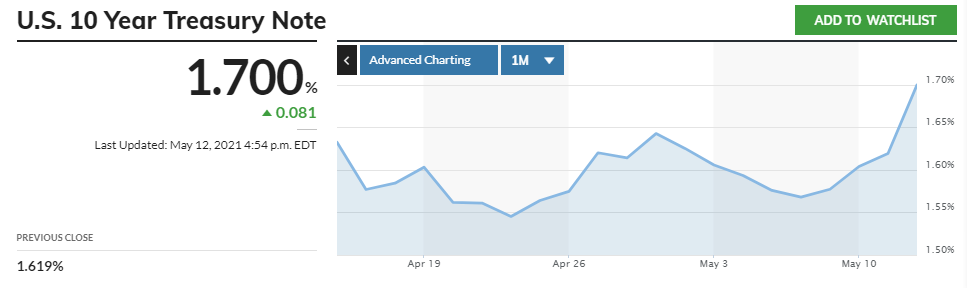
(10年期美债收益率走势图,来源:MarketWatch)
债市方面,10年期美债收益率飙升至1.7%,日内大涨8.1个基点。前纽约联邦储备银行行长威廉·达德利(William Dudley)称,美联储最终决定加息时将“为时已晚”。货币市场显示,到明年底,美联储加息几乎板上钉钉。
素有“恐慌指数”之称的芝加哥期权交易所(CBOE)波动率指数(VIX)周三有跳升至28点的日高,为两个月来的高位。所谓的波动率指数在去年的大部分时间里都顽固地保持在20以上,然后在上个月跌至16以下的低点。波动率指数的上升往往伴随着市场的下跌。
美国劳工部周三公布的数据显示,整体CPI环比增长0.8%(预期增长0.2%的4倍),同比增长4.2%。这是自2008年9月以来的最大年度增幅(也是自2008年6月以来的最大月度增幅)。过去12个月,除食品和能源外的消费者物价指数年率上升了3.0%,这是自1996年1月以来最大的12个月增长,0.92%的环比增幅是1981年以来的最大涨幅。能源和核心服务占据了增长的主导地位。服务价格同比上涨4.4%,为1991年以来最高。
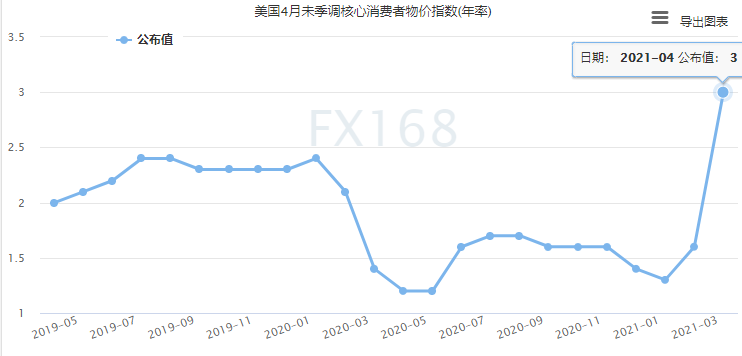
(美国未季调核心消费者物价指数走势图,来源:广东财经网)
FXStreet分析师Yohay Elam撰文称,消费者价格指数与上月其他强劲数据表现一致,结束了与疲弱的非农就业数据有关的混乱局面。非农就业人数可能是一个异常值。
不过,与就业数据的反应类似,市场的反应也很强烈。投资者估计,在不可避免的加息之前,美联储将被迫尽早开始缩减债券购买规模。那么,美联储会走这条路吗?
至少有五名美联储官员周二现身,重申了美联储的信息,即通胀是暂时的,经济还有很长的路要走。
在CPI数据出炉不久之后,美联储副主席克拉里达称,尽管他对强劲的CPI数据感到“意外”,但这在很大程度上是暂时性因素造成的,淡化了“暂时性”通胀飙升的重要性。
“不管未来几个月通货膨胀如何,我相信美联储在其双重任务中将重点更多地放在就业上,并且只要能确保经济恢复充分就业,它将保持宽松,”Quadratic Capital Management的创始人兼投资组合经理Nancy Davis表示。“美联储肩负着稳定物价和充分就业的双重使命,我相信美联储已准备好牺牲前者来拯救后者。”
反过来,投资者也一直在考虑美联储何时可能介入,并调整其高度宽松的货币政策,以避免通胀上升。
然而,许多政策制定者仍然认为,央行需要将利率维持在低位,并将资产购买维持在目前的激进水平,以支持经济。目前,美国经济仍在摆脱全球健康危机。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。