

作者:克里斯·尼格(ChrisNeiger),布莱恩·威瑟斯(BrianWithers)和尼古拉斯·罗索里洛(NicholasRossolillo)(TMFNewsie)
自今年年初以来,软件即服务(SAAS)的股票受到了很大的冲击。许多投资者在寻找其他投资时逃离了科技股,他们认为随着美国经济开始开放,其他投资将会增长。
科技股的这种转变为那些知道购买并持有伟大公司是建立财富的方式的投资者留下了一些重要的购买机会。为了帮助您找到一些看起来很便宜的SaaS股票,我们向一些MotleyFool贡献者请教了一些想法。他们返回了ZoomVideoCommunications(NASDAQ:ZM),DataDog(NASDAQ:DDOG)和TheTradeDesk(NASDAQ:TTD)。这就是为什么。
视频用户持续增长,库存持续下降
尼古拉斯·罗索里洛(NicholasRossolillo)(ZoomVideoCommunications):至少在目前,Zoom股票令人难以置信的运行已经结束。在从2020年1月到2020年10月上涨超过700%之后,该股现在自2021年初以来仅“上涨”了300%。公平地说,去年秋天的估值有点失控了。但是随着经济的逐步开放,投资者越来越担心该公司快速增长的全球用户群可能会停滞甚至逆转。到目前为止,没有什么比事实更遥远了。
在2021财年(截至2020年1月31日的12个月)收入和自由现金流分别飙升326%和1,120%之后,管理层预计明年的销售额将再增长42%。显然,拥有至少10名员工的超过467,000名商业客户并没有计划在不久的将来与Zoom分道扬planning。相反,即使缓解了COVID-19的影响,也有望加深对云视频通信服务的使用。
有时,需要像大流行病这样的破坏性事件来唤醒我们许多人以了解技术的好处。在2020年发生之前,Zoom一直在增长,但是当锁定开始时,Zoom一夜之间成了家喻户晓的名字。尽管没有人希望它再次发生,但这些锁定显示了Zoom的用处-尤其是在企业中。发生了许多不必要的旅行和通勤活动,并且Zoom为正在接受视频通话的公司释放了更高的效率。
所有这一切都意味着股票再次开始看起来像长期价值。在撰写本文时,股票交易的过去12个月自由现金流量约为60倍(这是Zoom利润飙升以来最便宜的),而交易价格则是管理层对明年的收入预测的22倍。这远比去年3月大流行开始之前Zoom交易35倍的一年期远期交易便宜,尽管这是一个持久的高增长故事。去年,由于商务通讯方式发生了永久性变化,Zoom在云视频行业处于领先地位,并有望在可预见的未来继续受益。
DataDog刚刚开始
BrianWithers(DataDog):DataDog的股票看似自由落体,比今年早些时候的高点下跌了30%以上。但是基础业务比以往任何时候都强大。让我们看一下最近的结果,以及为什么您可能会想尽一切办法来监视这位“即服务即监控”软件专家。
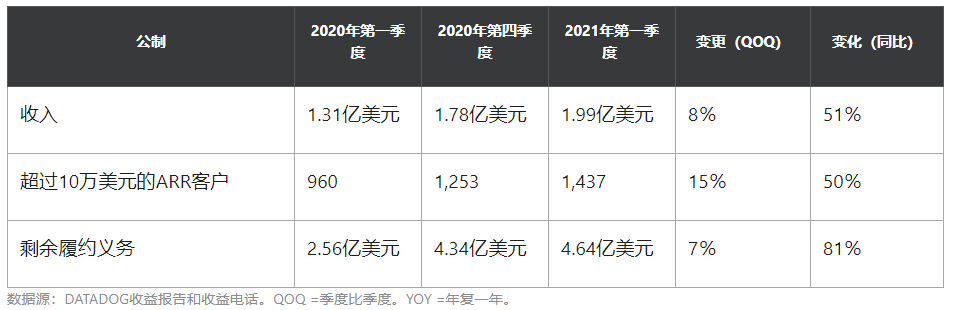
其第一季度收入增长达到了管理层预期的高端,比上一季度增长了87%,比去年同期增长了51%。该公司将现有客户使用量增长,新客户合同带来的年度经常性收入高于预期以及业绩持续下滑的原因归因于该公司。它的收入达到了创纪录的1.99亿美元,但这并不是最令人兴奋的事情。该公司在本季度增加了约1000个客户,使总数达到约15200个,其客户的支出比以往任何时候都多。每年花费100,000美元或更多的客户占年度经常性收入(ARR)的75%,并且以每年50%的强劲速度增长。随着基于美元的净保留率继续保持在130%以上,其现有客户是持续增长的重要来源。
该公司的产品深受客户欢迎。在第一季度末,所有客户中有75%在使用一种以上的监控产品,高于去年的63%。使用四个或更多的数字翻了一番,从一年前的12%增长到25%。在本季度中,该公司报告了在包括咨询,食品杂货和金融服务在内的多个行业中赢得的重要客户。其广泛的产品组合正在帮助客户使监视其信息技术更简单,更强大。本季度,在线游戏公司EVA从使用八种不同的可观察性工具转变为在DataDog的单一平台上实现其所有监视需求的标准化。
最后,剩余履约义务的强劲增长81%表明客户正在签订更大,更长的合同。所有这些都为这只领头羊指明了光明的未来。
这个监控和可观察性平台的潜在市场规模达350亿美元,才刚刚起步。但是,即使有最新的股价下跌,仍可能以35的高销售价格比率吓value价值投资者。对于认为企业将继续转向基于云的服务的技术投资者而言,(数据)狗可能会在未来十年成为投资者最好的朋友。
该广告平台股票目前已大幅打折
克里斯·尼格(ChrisNeiger)(TheTradeDesk):投资者如果正在寻找目前看起来像是在尖叫购买的出色SaaS股票,应该考虑使用TheTradeDesk。如果您不熟悉公司的工作,TradeDesk的广告平台可帮助公司在互联网,移动设备和连接的电视上投放广告。
在TheTradeDesk的第一季度(5月10日报告)中,该公司的收入同比增长了37%,达到2.198亿美元,其调整后的稀释后收益为1.41美元,超出了华尔街的平均预期每股0.77美元。
但是投资者对此并不满意。一些分析师认为投资者可能已经在寻找一个更大的盈利好于比公司提供的,但不管是什么公司之所以股价下跌后的季度报告和现在的交易台的股价下跌了37%,今年迄今。
这是重要的部分:TheTradeDesk的业务从根本上没有错,不应导致投资者将公司的股价大幅下跌。实际上,该公司正在成功打入联网电视广告市场,预计在2020年至2024年之间,其规模将增加一倍。
TradeDesk的客户保留率仍高于95%,其广告平台正受益于广告费用从传统电视向联网电视平台的转移。
尽管今年股价大幅下跌,但TheTradeDesk的股价在过去12个月中仍然上涨了70%。一旦投资者意识到并认识到TheTradeDesk的业务一如既往的健康,那么SaaS的股价就有可能进一步攀升。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。