

一、宏观背景:价格或成为短期焦点,但美债利率回落和大宗商品普涨都并非稳态
4月全球市场最主要变化是美元和美债利率双双回落,同时广谱大宗商品则重拾动能并再创新高。我们认为近期由交易性因素或更多为供给侧扰动主导的利率下行或大宗商品上涨可能都非稳态,不排除面临一定回吐。
不过,广谱大宗商品强劲上涨以及美债实际利率回落而通胀预期走高组合都表明,价格压力逐渐增加并可能成为短期焦点。
4月美国制造业PMI所反映的也是类似的局面。但复工推进对缓解供需缺口和供应瓶颈应该还是大方向,正如美联储一直强调的那样更多是暂时性因素。
二、市场环境:“五月卖出”非可靠规律,但需防范波动
所谓五月卖出(SellinMay)从历史经验来看并非一个可靠的规律,1980年以来标普500指数在5月份的平均表现反而都不错。
不过,在当前市场接连创出新高、且情绪和融资杠杆处于相对高位的背景下,再度出现波动的可能性依然存在,特别是结合上文中提到短期通胀逐级走高、以及一季度业绩期结束后市场进入“空窗期”。
三、操作建议:股>大宗>债券>黄金;市场或波动但非趋势逆转;供给侧主导的大宗暂不加配
展望未来,如果短期形成一个价格压力骤升而增长变弱的组合,那么抗通胀实物资产如黄金和农产品、以及债券表现将会相对更强。但由于这一情形在我们基准假设下发生概率较小、且即便出现可能也是暂时性的,因此我们不打算据此而彻底改变我们对于大类资产的排序。
►跨资产:我们维持股>大宗>债券>黄金的排序。我们提示关注权益市场波动的可能性;供给侧溢价主导的大宗商品价格不构成我们大举加仓的理由,我们依然建议等待需求侧修复的信号。黄金除非面临大幅通胀压力,依然维持相对谨慎;如需避险可以优选债券。美元指数或从美国更加确定修复和刺激前景得到支撑。
►跨市场:我们依然看好美股整体中期前景,短期关注新高后可能出现的扰动。新兴市场在经历了前期回调后有所修复,但内部分化和增长前景依然是对其超配的主要阻力。
不过,我们注意到近期美股和新兴市场的相对估值和资金流向强弱对比已经到了历史中枢下沿,因此建议小幅减少美股并加仓到新兴,但整体依然低配。
正文
5月展望:增长依然向好,但短期价格压力或成为焦点
一、从宏观背景看,价格或成为短期焦点,但近期美债利率回落和大宗商品普涨都并非稳态
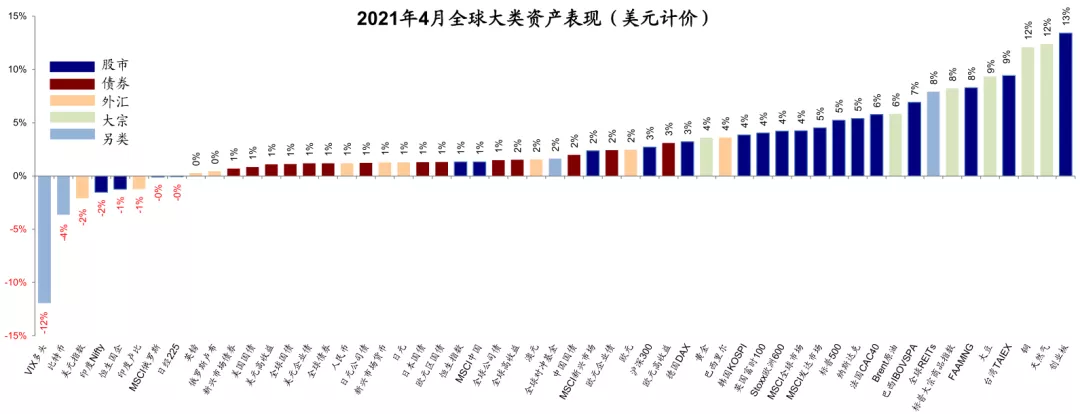
回顾4月,从全球市场视角来看,包括美股在内的主要市场继续上涨或反弹、以及发达继续领先新兴都与市场共识和我们的预期并无太大差异。
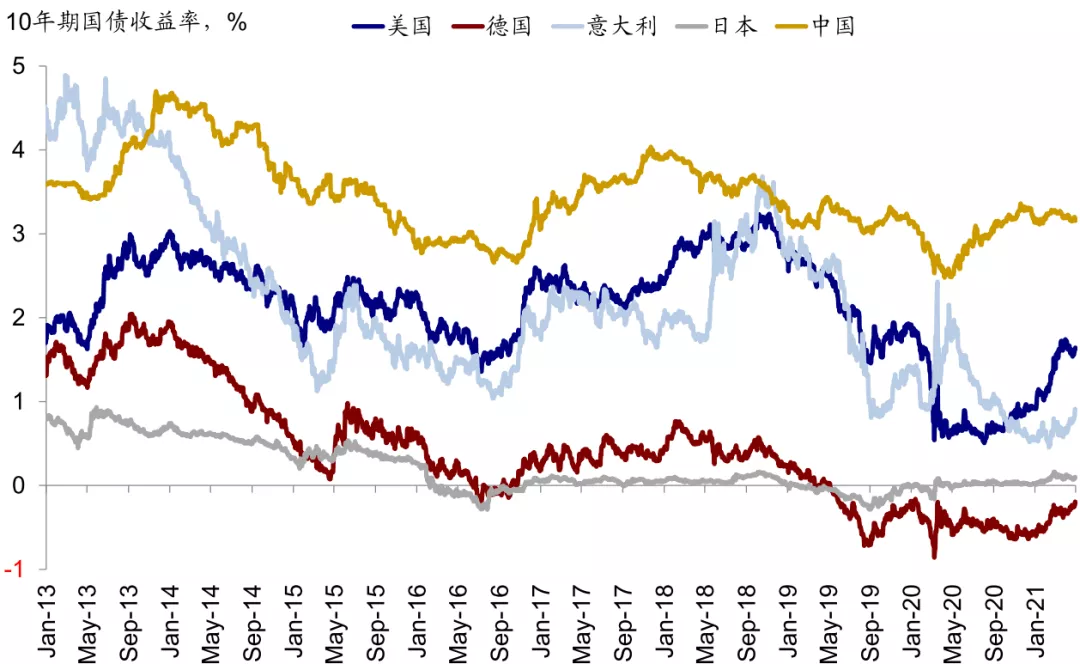
相比之下,更为重要且有些出乎意料的变化是美元指数和美债利率双双回落,同时广谱大宗商品则重拾动能并再创新高,虽然这其中不乏交易层面等短期因素可以解释,但依然存在一些看似并不完全自洽、甚至有些矛盾的地方,至少与2月初那一波背后的逻辑不同。
例如,在整体增长持续向好的背景下,长端美债利率却从高位回落;而在美债利率特别是实际利率下行的同时,主要大宗商品再度上涨甚至创出新高。那么,如何理解上述同时发生却不太一致的地方,可能是决定未来一段时间资产表现逻辑的关键所在。
图表:4月全球大类资产表现:美元计价下,大宗>股>债;创业板、天然气、铜、FAAMNG、原油等领涨;VIX多头、比特币、美元等下跌
资料来源:Bloomberg,Factset,中金公司研究部
图表: 4月美国及中国10年期国债利率略有下滑,日本基本不变,德国略有抬升
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。