

作者:严厉的乔汉(TMFTechJunk13)
思佳(NASDAQ:SWKS)已经变成了热量在最近几个季度的产销两旺5G的智能手机,并成功苹果的(NASDAQ:AAPL)iPhone12个系列,导致了公司的收入和盈利大幅增长。
芯片制造商开始了2021年度的高感谢这些有利因素。毫不奇怪,尽管面临波动,Skyworks的股票在2021年迄今为止的表现还不错。但是,这个半导体专家的股票本月没有明显原因撤退。
对于精明的投资者来说,这可能是一个以有吸引力的估值购买更多Skyworks股票的机会,因为它可能会在4月29日(星期四)发布第二季度业绩后开始腾飞。让我们看看为什么会这样。
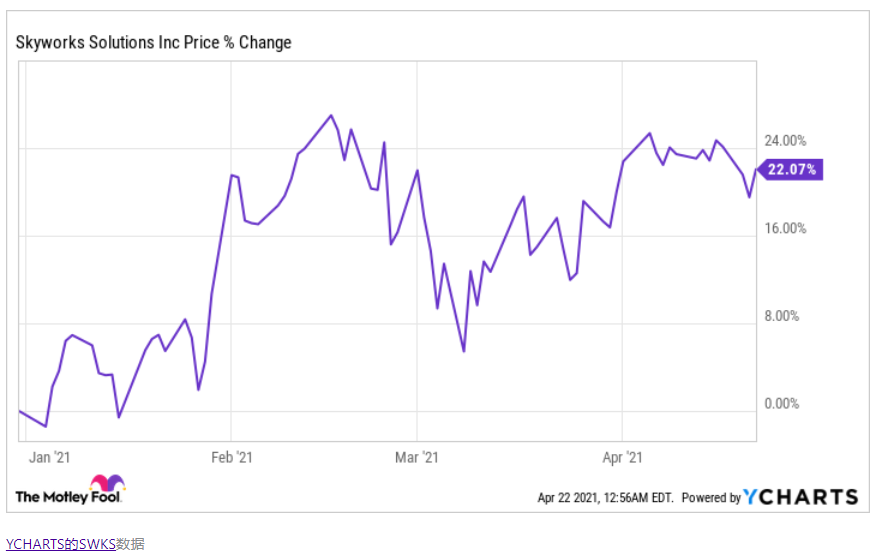
Skyworks解决方案看起来将超出预期
Skyworks解决方案公司已经为2021财年第二季度设定了较高的门槛。该公司预计调整后的每股收益为2.34美元,营收在11.25亿美元至11.75亿美元之间。在指导范围的中点,Skyworks的收入将同比增长50%,而调整后的收入有望飙升75%。
Skyworks解决方案可能会超出其预期,并提供更强劲的第二季度数据。苹果公司-Skyworks的最大客户,上一财政年度的销售额占其销售额的56%-是造成这种情况的原因之一。Skyworks正在提供用于iPhone12系列的多种射频芯片,考虑到苹果新手机的普及,这将为该公司带来巨大的推动力。
自去年下半年推出以来,iPhone12机型就一直在火爆销售排行榜,鼓励苹果提高产量。供应链检查表明,在销售“超级周期”的推动下,苹果可能在2021年第一季度生产了约6000万部iPhone。StrategyAnalytics估计,苹果上个季度售出了5700万部iPhone,比去年同期增长了44%。
iPhone销量激增,而且由于5G智能手机的组件成本较高,Skyworks应该从苹果新设备的每个单元中获得更多收入,这应该为收入和利润增长铺平道路。但这不是要提防的唯一催化剂。
第一季度,Skyworks来自非移动业务(以前称为大市场部门)的收入同比激增35%。尽管这一部分占公司总收入的22%,但从长远来看,它显示出更大的发展动力。这是因为广泛的市场业务将从物联网形式的快速发展的技术趋势中受益。
Skyworks的目标是无线连接应用程序,例如Wi-Fi6设备,汽车,医疗保健和音频解决方案等。随着广泛市场业务的迅速发展向我们展示,该公司已在这些领域取得成功。它还建立了广泛的客户群,包括思科系统公司,Netgear,Alphabet的Fitbit,大众汽车和丰田等。
扎实的指导
华尔街预计,Skyworks将实现第三季度收入10.7亿美元,调整后每股收益2.10美元。这将意味着同比销售增长45%,调整后收益增长68%。这已经令人印象深刻,但是考虑到据报道最大的客户正在进行的开发,Skyworks可以提供更好的指导。
据报道,苹果供应商台湾半导体制造有限公司计划开始生产该芯片,该芯片将于下个月进入今年的iPhone产品阵容。相比之下,iPhone12的A14芯片已于去年6月投入生产。此外,预计苹果今年的iPhone产量将比2020年的8000万部iPhone12增加25%。
如果属实,那么这样的发展可能会为Skyworks在今年剩余的时间里提供强有力的指导铺平道路。分析师预计,该芯片制造商将在本财年结束时实现46%的收入增长和67%的收入增长,而其最大客户在5G智能手机市场的持续成功将使这成为可能。
所有这些说明为什么现在购买Skyworks股票是个好主意。这家芯片制造商的股票市盈率不到29倍,远期市盈率不到20倍,考虑到其正在实现的巨大增长,这具有吸引力。但是,如果股票在公司下一组业绩后开始上涨,则Skyworks可能无法以这种相对有吸引力的估值进行交易,这就是为什么希望在其投资组合中增加快速增长的5G的投资者应该考虑在收益报告之前采取行动。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。