

作者:詹姆斯·布鲁姆利(TMFjbrumley)
回顾过去,去年对于日常交易平台Groupon(NASDAQ:GRPN)来说是一个惨痛的惊喜。为应对冠状病毒大流行,世界在2020年大部分时间关闭了大门,很大程度上将消费者留在了家里。收入同比下降36%,从22.2亿美元降至14.2亿美元,使公司重返运营亏损。
好消息?人们厌倦了被抓住。在该公司的一项调查中,Groupon发现有75%的美国人“已经准备好@@$%ing”开始再次做些简单的事情,例如去餐馆或看电影。
但是分析师并不认为这种准备状态会在2021年带来收入反弹。实际上,他们正在为公司的收入再建模32%的下滑。但是,由于COVID-19疫苗至少能控制流感大流行,因此这些分析师呼吁在2022年取得轻微的销售进展,同时实现底线的巨大反弹。
不幸的是,在大流行只不过是一种记忆之后,破坏Groupon多年的问题在大流行发生之前仍然是个问题。
收缩是有原因的
直奔追赶者,这个世界真的不需要Groupon。
当然,这个想法有很多例外。一些本地化企业宁愿向Groupon这样的公司承担促销职责,而不希望找到更直接的与消费者在线联系的方式。而且诸如水疗中心访问和音乐会之类的活动在某种程度上仍适合于日常交易模式。但是,总的来说,企业和消费者都绕过Groupon及其同行,而不是依赖它们作为数字中介。
公司的财务历史证明了这一事实。2014年,公司的销售达到顶峰,超过30亿美元,仅在该公司被大肆宣传的IPO仅仅两年后。收入直到2018年才达到顶峰,但在2019年却步履蹒跚。当然,冠状病毒大流行肯定会损害公司的盈利,但鉴于去年初的潜在趋势,无论如何,2020年可能还是令人失望的。
自2014年以来,Groupon的收入一直在下降,尽管预计2021年至2023年之间会出现利润回升。
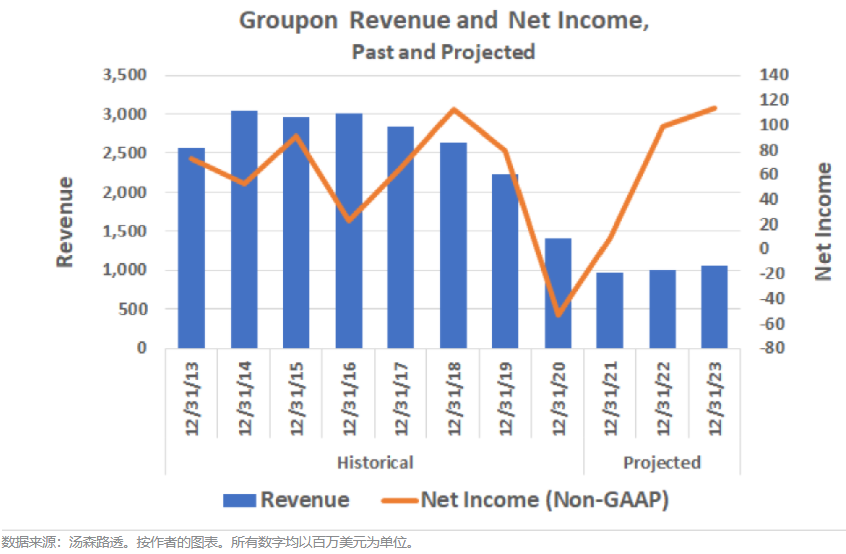
另请注意,自创始人安德鲁·梅森(AndrewMason)在2013年卸任以来,Groupon任命了三位不同的首席执行官。他由埃里克·莱夫科夫斯基(EricLefkofsky)继任,埃里克·莱夫科夫斯基(EricLefkofsky)于2015年被里奇·威廉姆斯(RichWilliams)接任。威廉姆斯于去年三月被降职,由仍然是临时首席执行官的亚伦(Aaron)接任。库珀。他们所有人都谈到了潜力和转机(尽管临时首席执行官库珀的言论已被淡化,尤其是受到大流行的影响)。他们都没有实现希望。
这暗示着领导能力可能不是问题。可能是有缺陷的商业模式本身是罪魁祸首。
提防看涨的前景
总体上看,投资者似乎并不担心Groupon的运作方式存在任何潜在的缺陷,因为预期复苏,该股较去年3月的低点高出了400%以上。尽管预计未来几年的收入增长将趋于疲软,但这些买家似乎正陷入难以置信的利润预期。目前对2023年每股收益的共识估计为3.35美元,几乎重新打破了2018年创纪录的底线,完全扭转了去年的暴跌。
不过,以巨大的盐分来展望这一前景。该前景要求接近创纪录的利润,而预计该收入也将接近自Groupon成为公开交易实体以来的最弱收入。
这种大胆的前景所缺少的是,无论是分析师还是公司本身,都清楚地解释了Groupon将如何实现这一目标。预期的利润增长源于公司的商品销售成本和管理费用的大幅度减少,以及营销支出的大幅度减少。但是,如此大幅度地削减这些成本可能会更加严重地破坏组织出售其服务的能力-而且这已经是一笔艰巨的买卖。
Groupon计划到2023年花费更少的钱,在不实现强劲销售增长的情况下推动利润大幅增长。
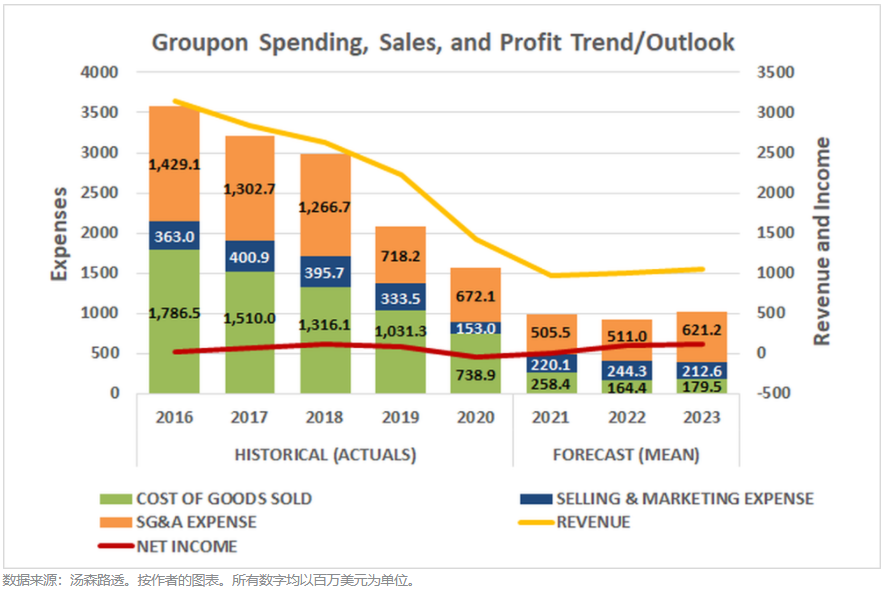
Groupon的底线
关于Groupon将自己重塑为更小但更有利可图的计划,有太多悬而未决的问题。明智的做法是,除非有更清晰的证据和有力的转机迹象,否则大多数投资者应该保持清醒。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。