

伴随美国经济复苏深化和财政冲击,美债利率未来几个季度大概率仍将保持陡峭化上行。从美联储货币操作的节点上来说,今年与2013年相似,市场正处在由QE转向购债缩减(taper)的转换点上。基于实际利率和通胀预期框架和2年10年利差的周期波动框架,在基准情形下,我们判断美债利率将于明年2、3季度达到阶段性高点2.5~2.7%,之后的走势很大程度上取决于美国未来财政扩张的力度。
摘要
伴随美国经济复苏深化和财政冲击,美债利率未来几个季度大概率仍将保持陡峭化上行。作为风险资产的定价锚,美债利率上行的节奏和点位对资本市场往往产生显著影响。在报告《风暴过后,美债利率何去何从》中,我们从期限溢价和风险中性利率的角度剖析了10年期美债利率,并在量化框架下判断了利率今年的走势和点位。我们维持10年期美债利率未来几个季度逐渐走高的判断,于今年Q4达到1.8-1.9%(季度平均),年底有望突破2.0%。下一个值得探讨的问题是:在本轮宽松周期中,美债利率还有多少上行空间?
从美联储货币操作的节点上来说,今年与2013年相似,市场正处在由QE转向购债缩减(taper)的转换点上。在上一篇报告我们分析了美债和高收益债券在QE和taper期间的“跷跷板”现象,即taper期间由于流动性在总量上的边际收紧和结构上的资产再平衡效应,美债利率往往平坦化下行而高收益债利差则走阔,反转了在QE期间的表现。如果这一逻辑在本轮QE/taper期间仍成立,taper开启后(我们预计美联储将于今年底或明年初开启taper)流动性的变化很可能将对美债利率产生下行压力。基于实际利率和通胀预期框架和2年10年利差的周期波动框架,在基准情形下,我们判断美债利率将于明年2、3季度达到阶段性高点2.5~2.7%,之后的走势很大程度上取决于美国未来财政扩张的力度。
风险提示:通胀持续走高、超预期且较集中的财政冲击、以及延迟taper可能使利率阶段性高点难以于明年年内出现。
正文
美债利率:实际利率与通胀预期的视角
过去一个月,10年期美债利率大幅上行,三月中下旬一度突破1.7%。上周虽回落至1.6%附近,但过去几周过于陡峭的抬升速度仍令市场紧张不安。在报告《风暴过后,美债利率何去何从》中,我们从期限溢价和风险中性利率的角度剖析了10年期美债利率,并在量化框架下判断了利率今年的走势和点位。本篇报告将基于自然利率,从实际利率和通胀预期的视角分析美债利率的中期走势,试图探寻本轮宽松周期[1]下10年利率还有多少上行空间。
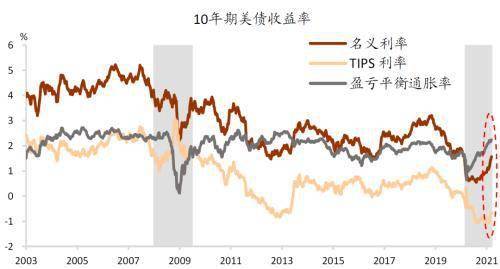
拆解名义利率最常见的方式之一是将其分为实际利率和通胀预期。在实际操作中,我们可以通过10年通胀保值债券交易价格隐含的收益率得到实际利率(即TIPS利率),使用10年美债的名义利率与实际利率的差值(即盈亏平衡通胀率)反映对未来价格水平的预期。所以实际上,对名义利率的拆解源于“盈亏平衡通胀率=名义利率-实际利率”这一逻辑,因为等式右边的两个利率都是真实市场交易所反映出的投资者对未来投资回报率的预期,盈亏平衡通胀则是通过市场债券交易捕捉到的投资者对未来的价格预期。盈亏平衡通胀率不仅包含了通胀预期,还包括通胀风险溢价。在应用中,我们通常以“名义利率=实际利率+盈亏平衡通胀率”这一拆分来倒推名义利率,既因为这一拆分有助于分析名义利率的不同驱动因素及其对资产价格的不同含义,也因为实际利率和通胀预期通常与决策者制定宏观政策的抓手更为接近[2]。
10年期美债利率自2020年8月起步入上行通道,初期主要由通胀预期驱动,而今年2月下旬以来,则主要受实际利率牵引。例如,过去一个月[3],名义利率大幅上升了33个基点,其中实际利率抬升24个基点,通胀预期则基本维持稳定。向前展望,10年期美债利率的上行空间有多大?会否以及何时达到阶段性高点?主要受哪些因素影响?在回答以上问题以对美债利率的中期走势做出判断之前,我们还需要介绍市场利率的重要中枢力量——“自然利率”。
图表:过去一个多月,美债利率主要由实际利率牵引
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。