

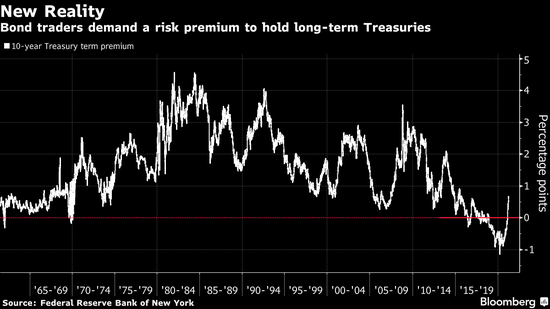
以往岁月里,比如说2008年金融危机之前,美国国债投资者因持有更长期限的美国国债而追求更高的回报是不言自明的事。这种所谓的期限溢价所反映的,是诸如通胀在未来10到20年里大幅上升这样相对更高的风险。但是后来,这种溢价萎缩了,再后来干脆就消失了,甚至在2014年末至2021年初这段日子的大部分时间里一直停留在负值水平。如今,伴随形势变化下收益率的大幅上涨,一切都变了,很多人认为,贷方与包括美国政府在内的借方之间的关系将由此而发生剧变。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。