

去年8月初至今,截至3月18日美债开盘前,10年期美债收益率已经从底部0.52%上行超过100BP至1.63%。美债走高之后,大类资产会有什么表现?
我们试着从历史中寻找答案。我们回顾了1991年以来,美国制造业补库存情况下的八段长端美债上行情况:
长端美债至底部上行超过100BP后,在后续赶顶时期,从获得正收益的角度,表现最好的资产是标准普尔500指数和国开总指数,然后是道琼斯(32862.3008,-153.07,-0.46%)工业指数,表现最差的是美元指数。其他权益资产、现价黄金、其他债券资产涨跌互现,没有特别明显的规律。
见顶后在五次长端美债震荡回落的过程中,从获得正收益的角度,表现最好的资产是现价黄金、恒生指数,均能够获得正收益。然后是标准普尔500指数、道琼斯工业平均指数、纳斯达克(13116.1677,-409.03,-3.02%)指数、沪深300指数和国开总指数,均只有一次未能获得正收益。表现最差的仍是美元指数。
美债继续上行如何影响大类资产收益?
去年8月初至今,截至3月18日美债开盘前,10年期美债收益率已经从底部0.52%上行超过100BP至1.63%。美债走高之后,大类资产会有什么表现?我们试着从历史中寻找答案。
1、如何确定样本时期?
参考当前美国制造业补库存,美债上行的情况,我们回溯了1991年以来美债的走势。基于美国制造业补库存、长端美债上行超过100BP的标准,我们选出了八段类似的美债上行时期。
将美债从底部上行的前100BP阶段去除后,我们主要观察后6个月,将这6个月作为样本时期,观察后续大类资产的表现。具体选择如下:
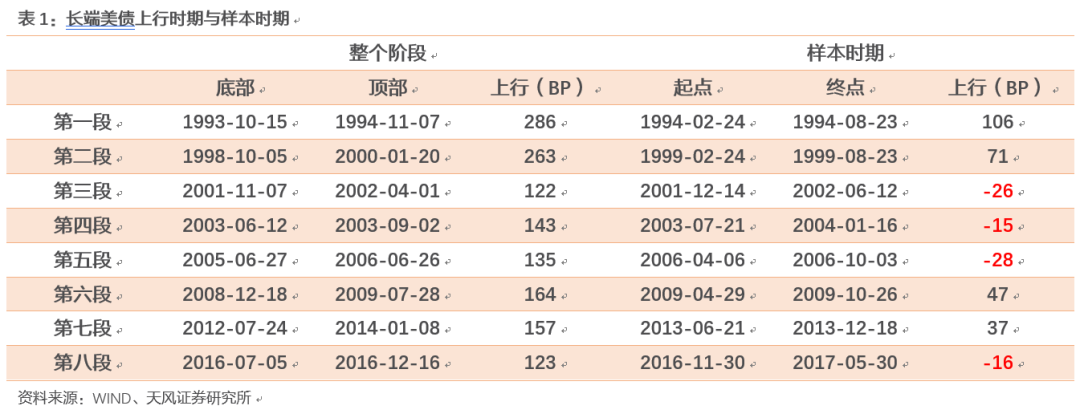
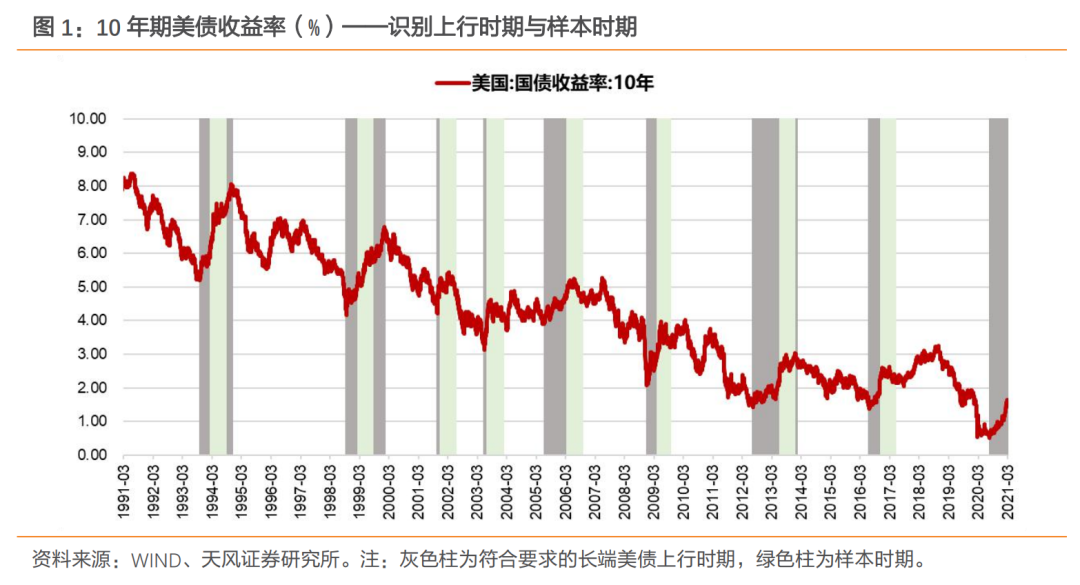
例如,第一段长端美债上行期间的底部是1993年10月15日的5.19%,顶部是1994年11月7日的8.05%,整个阶段长端美债上行286BP。1994年2月24日,长端美债回升至6.22%,反弹以来首次升破100BP,以此为起点,向后6个月至1994年8月23日,即为我们观察大类资产收益表现的第一段样本时期。样本时期完全包含在上行区间,绿色柱包含在两条灰色柱之间。
第三段长端美债上行期间的底部是2001年11月7日的4.22%,顶部是2002年4月1日的5.44%,整个阶段长端美债上行122BP。2001年12月14日,长端美债回升至5.24%,反弹以来首次升破100BP,以此为起点,向后递延6个月至2002年6月12日,即为我们观察大类资产收益表现的第三段样本时期。样本时期可以递延至上行区间后,绿色柱紧接在灰色柱之后。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。