

RefinitivIBES估计,今年金融、材料和工业等行业利润增速将明显跑赢科技行业。
美联储议息会议的鸽派立场并未平息外界对美国经济复苏和通胀预期下货币政策可能提前转向的担忧。
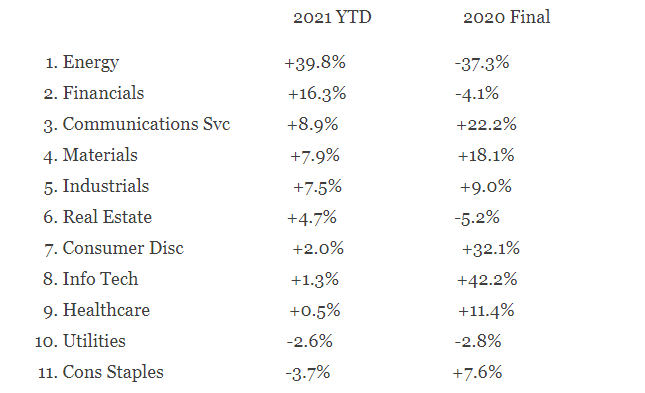
美股与美债收益率跷跷板效应再次显现,板块轮动下以金融、工业为代表的顺周期板块表现强势,相比之下本轮美股见底以来率先发力的成长股代表科技龙头则继续承压。不少机构认为,成长股未来“挤估值”压力或进一步释放。
资产管理机构BKAssetManagement宏观策略师施罗斯伯格(BorisSchlossberg)在接受第一财经记者采访时表示,随着经济重新开放,此前受疫情严重影响的周期性行业的盈利将出现惊人的增长,而大型科技股和成长股的盈利前景则相对有限。近期的就业和消费数据证明了美国经济正在逐步复苏,而美联储主席鲍威尔的言论几乎没有表明美联储对近期收益率上涨感到担忧,这造成了资金流向的逆转。
牛市旗帜能否重新飘扬
美联储本周三重申致力于运用其全方位的工具来支持美国经济,从而促进实现最大限度的就业和物价稳定目标,并上调了对经济增长和(7.945,-0.01,-0.06%)通胀的预期中值。然而投资者重新评估了经济扩张水平将对市场产生的更广泛影响,新一轮美债抛售潮再起,基准10年期美国国债收益率自2020年1月以来首次突破1.7%。
科技股则遭遇抛售,而受益于经济复苏的行业板块表现相对强劲。在过去十年中,大型科技股和成长股推动了一轮完整的牛市周期,这被视为一个成功的策略,而近期市场的波动让不少投资者担忧纳指会重蹈本世纪初科网股泡沫破裂的覆辙。
据RefinitivIBES估计,2021年金融、材料和工业部门的利润将分别增长23%、34%和72%,而科技公司的利润将增长15%。盈利前景预期也反映在了今年以来各大板块的表现上,目前科技板块的估值为26.6倍,虽然较年初31倍的有所回落,但仍远高于近21倍的历史平均水平。瑞银(16.02,0.27,1.71%)全球财富管理在报告中指出,对于这些明星企业来说,完美定价意味着要想出其不意地上涨已经变得越来越困难。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。