

作者邵宇为东方证券首席经济学家、总裁助理,中国首席经济学家论坛理事;陈达飞为东方证券宏观研究员、财富研究中心执行主管;
“联邦储备制度既没有义务,也没有能力将国债利率保持在一定水平。不过,保护市场,使债券价格不因为投机及恐慌而大起大落是联邦银行的政策。”这是1939年9月美联储会议纪要。放在今天,并无违和感。
10年期美债利率何时会突破2%,有无可能突破3%?是当下市场关心的问题,因为这决定了何时可以抄底黄金,做空商品,以及加仓“核心资产”。
对于美联储的“无为”,市场屡屡做出“死给你看”的姿态。美联储应该最烦这种“药不能停”的预期。实际上,针对当下的再通胀及长端利率的抬升,美联储也可能乐见其成。新冠疫情后,美联储几乎已经弹尽粮绝了。市场终会在时间中学会适应这一切。因为美联储的这种“道家”休养可能还要保持一段时间。
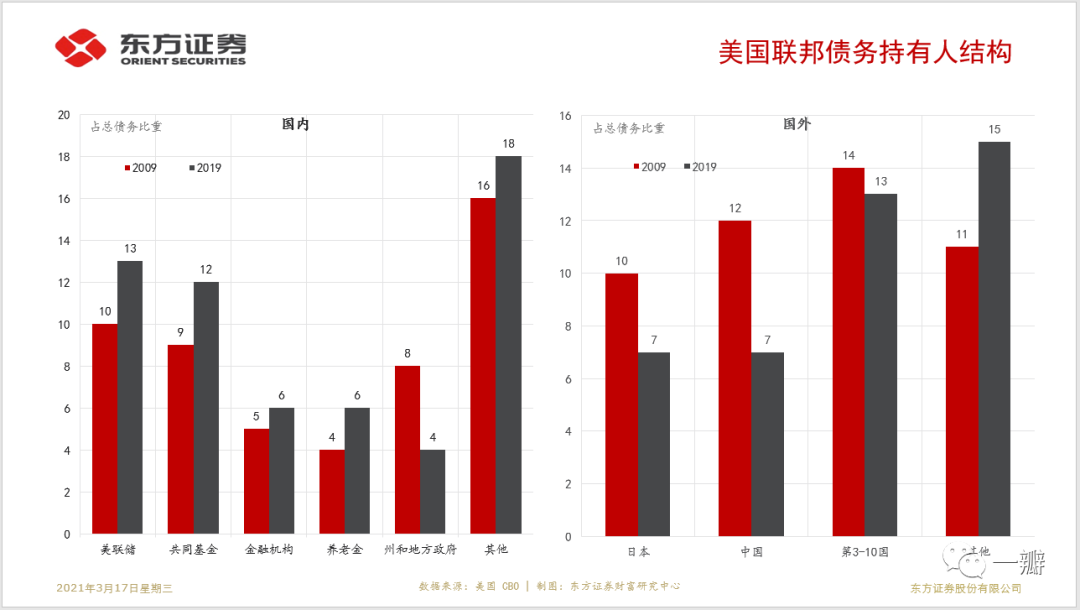
1月份PCE核心通胀为1.45%,专家调查通胀预期曲线虽然更加陡峭了,但中长期通胀预期并未出现过热迹象。截尾平均PCE通胀甚至还处于下降区间,产出缺口仍未负值,失业率仍高居6%左右。这些内因都不支持美联储通胀会失控。虽然美联储直到去年才宣布平均通胀目标值,但自2015年美联储开启加息周期始,经平均通胀修正的新泰勒规则就能更好的拟合货币市场短端利率走势。另外,美联储的无为也是一种有为。如果为了支持降低利率、国债价格而扩表,反而会推升通胀预期。当然,为了稳定市场预期,如同80多年前一样,美联储也强调,“如果市场的无序状态或金融环境的持续紧张威胁到我们目标的实现”,美联储仍会下场“救火”。毕竟利率上涨超过一定幅度,就会损害债券多头资产负债表,包括美联储自身。至2019年底,美联储已经成为美国国债的最大单一主体,排在其后的是共同基金。国外持有人占比合计41%,且日本已经反超中国成为最大持有人(图1)。
图1:美国国债持有人结构及变化(2009-2019)
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。