

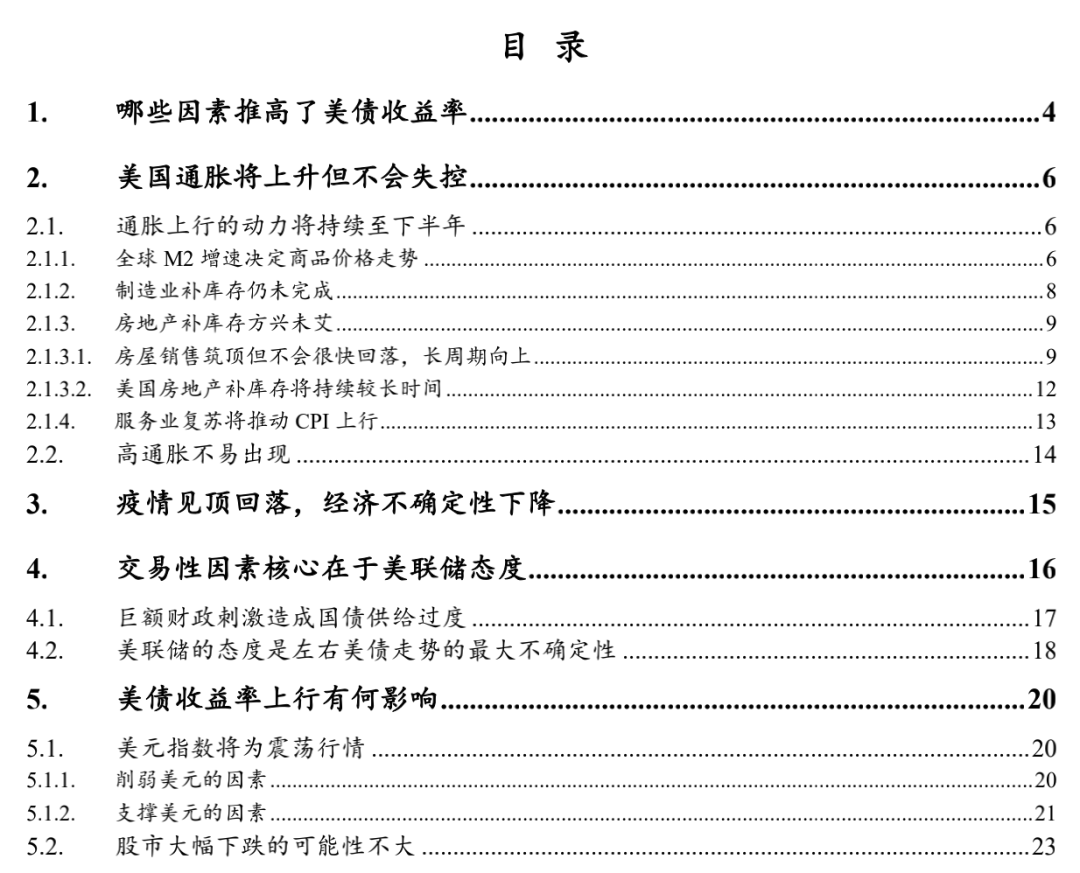
美债收益率框架:通胀和经济决定趋势,财政政策决定节奏,货币政策决定高度。
通胀:今年全年通胀上升的压力都存在,但除去基数效应后不会过高。下半年CPI同比难以突破3%,全年平均通胀也将处于美联储的可接受范围之内。
经济:本轮新增病例的下降大概率是趋势性的,未来难有再反弹,经济前景的不确定性大大下降。节奏上,一二季度复苏相对较慢,美国经济复苏动能将在三季度达到最高点,四季度稍有回落。
财政:财政节奏是推动美债收益率波动的导火索,上半年是博弈激烈期,美债收益率也面临较大的上行风险,而下半年则相对平静,美债收益率的波动将会趋缓。
货币:今年年内缩减QE的概率较小,美联储被通胀“拖着走”的可能性也不大。美债收益率在1.5%左右的水平并未触碰美联储的底线。
美债:通胀与经济决定了美债收益率的上升趋势;财政决定了节奏为上半年上行较快,下半年趋缓;货币政策决定了高点可能在1.9%-2%之间。
美元:随着民主党横扫两院及疫苗的普及,削弱美元与支撑美元的两股力量趋于均衡,即美元大概率将处于震荡的状态,难有趋势性行情。
股市:美股及A股全面熊市难以出现,更大可能是结构性调整。上半年美债收益率上行风险较大的情况下,A股顺周期行业可能相对占优。而下半年随着美债收益率上行趋缓,核心资产等高估值板块可能重拾动能。
风险提示:美联储过快收紧货币政策,全球疫情再度反弹,通货膨胀失控。
报告正文
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。