

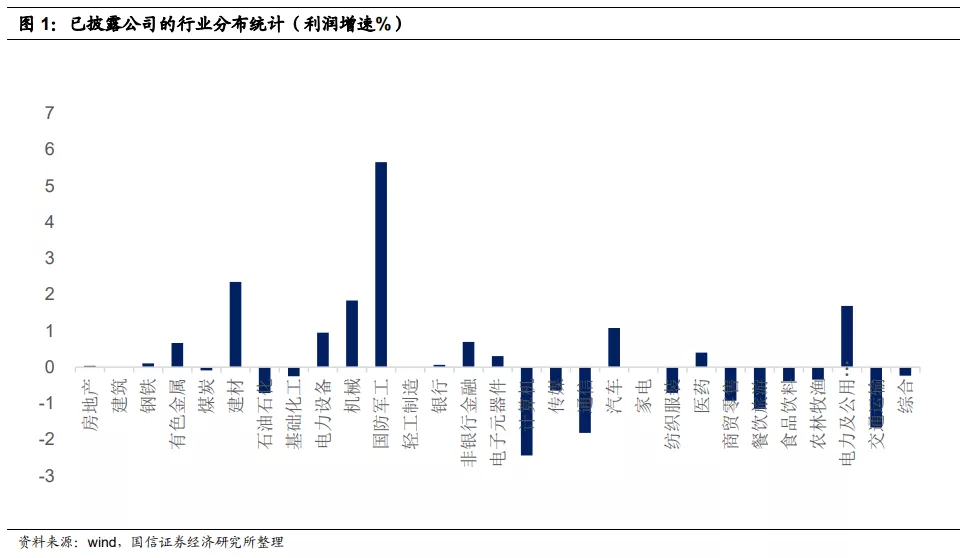
已披露公司的行业分布上看,有色金属、建材、电力设备/新能源、机械、国防军工、非银金融、电子元器件、汽车、医药、电力及公用事业录得正增长。中船防务(8.04,0.26,3.34%)(00317)、洛阳玻璃股份(6.82,0.38,5.90%)(01108)、中远海能(3.4,0.16,4.94%)(01138)、JS环球生活(22.35,1.70,8.23%)(01691)、光大证券(6.87,0.17,2.54%)(06178)、华兴资本控股(26,1.40,5.69%)(01911)、第一拖拉机股份(3.78,0.24,6.78%)(00038)、中集集团(02039)、华能国际电力股份(00902)、比亚迪(196.1,10.40,5.60%)股份(01211)位列前十名。中铝国际(1.39,0.08,6.11%)(02068)、富智康集团(1.12,0.04,3.70%)(02038)、微创医疗(42.3,1.85,4.57%)(00853)、中国南方航空股份(5.55,0.38,7.35%)(01055)、中国东方航空股份(3.65,0.13,3.69%)(00670)、明源云(39.15,1.10,2.89%)集团控股(00909)、中国国航(6.61,0.21,3.28%)(00753)、猫眼娱乐(14.22,0.34,2.45%)(01896)、京信通信(2.31,0.00,0.00%)(02342)、金蝶国际(26.6,1.60,6.40%)(00268)位列后十名。
分析师预期变化来看,机会聚焦商品系
从一个季度以来,分析师预期变化来看,排名前五为有色金属、轻工制造(造纸)、石油石化、家电、农林牧渔,这几个行业为顺周期行业,或者主要是以大宗商品的上行驱动的盈利改善的行业。排名后五为餐饮旅游、国防军工、传媒、计算机、电力及公用事业。
行业指数的ROE追踪来看,原材料、能源改善幅度最大
原材料改善最多(+1.2%),其次是能源业(+1.1%),第三是金融业(+0.3%);而下降最多的行业分别为资讯科技(-3.3%),非必须性消费(-2%),医疗保健(-1.7%)。
投资建议
近期港股市场下跌明显,尤其是前期上涨较多的科技互联网、新能源、生物医药板块成为了下跌的主角。我们认为,伴随着美债收益率的飙升,港股短期市场下跌的动量正在衰竭,将逐渐企稳。美联储已经开始加大了美债的购买,开始为市场注入信心。
我们看好后市,也提出3月份的投资策略《牛市格局不改,做多PPI更具优势》,解释了在此期间,顺周期的标的业绩改善将更加明显,从本文三个维度检验:已披露公司、分析师预期、分行业指数来看,也相互印证了该思路。因此,在未来的时间里可以以此作为优化持仓结构的方向。
疫情发展的不确定性,通胀上行的压力,贸易关系的恶化,国际关系的恶化。
正文
从已披露公司年度业绩看机会
截至2021年3月9日,在港股通502家公司中有105家披露了2020年业绩预告,占比21%。
我们罗列了其中的57家增长为正的企业名单。
名单显示,中船防务、洛阳玻璃股份、中远海能、JS环球生活、光大证券、华兴资本控股、第一拖拉机股份、中集集团、华能国际电力股份、比亚迪股份位列前十名。
中铝国际、富智康集团、微创医疗、中国南方航空股份、中国东方航空股份、明源云集团控股、中国国航、猫眼娱乐、京信通信、金蝶国际位列后十名。
当然,由于上市企业披露的是净利润的变化,比如SaaS企业,其市值并非由利润驱动的,因此该排名的意义并不大。
已披露公司的行业分布上看,有色金属、建材、电力设备/新能源、机械、国防军工、非银金融、电子元器件、汽车、医药、电力及公用事业录得正增长。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。