

快手上市,人们把对「优质资产」的期待,寄托成了1024.16倍的散户超购。围绕着快手一系列的爆炸式数字越多,就意味着中国的投资者们,越希望参与到新经济发展的浪潮中去。
相比A股市场,港交所似乎成了一片更适合新经济公司上市、融资的土壤——这里有来自全球的资本,有对亏损更大程度的容忍,也有看起来更高效、更接近于真实的价格发现机制。
与快手们的抢滩登陆一起,大洋彼岸中概股的回归,从另一个角度构成了港交所的繁荣,也构成了中国投资者们的新机会。过去一年多的时间里,网易、京东们凭着更加贴近中国资本市场的便利,获得了更多来自中国资金的追逐,从而实现了进一步的价值发现。
回港二次上市的好处之多,让更多的中国企业,包括百度、B站、携程、腾讯音乐、汽车之家、唯品会在内的大量企业都已经走在排队回港上市的路上。其中不乏从未在港股中出现过的优秀企业:
百度造车引发市场关注,Apollo生态商业落地成效渐显,股价进入上升通道后凸显其回归港股成为AI第一股的气场;
哔哩哔哩是国内市值最高的内容平台之一,已经显露出成为中国版奈飞的潜质,补充港股市场中没有优秀传媒公司、内容企业的空白;
腾讯音乐、唯品会与汽车之家,也是各个垂直细分行业的优秀互联网公司代表,是互联网世界不可或缺的「基数」,而在此之前香港资本市场上此类企业同样匮乏。
投资从来都是一件两厢情愿、各区所需的事情。对于这些横跨大洋的企业来说,各有各的价值,也各有各的算盘。
归因不同:从港交所驱动到主动登陆
2014年,阿里巴巴美国上市。但在此之前,马云笃定的上市地点正是港交所。政策的限制,让香港错失了阿里IPO。2018年,港交所修改了相关限制性条件,允许「AB股」等同股不同权上市公司在港上市。一年之后,阿里迅速回港上市。随后2020年,网易、京东、新东方先后回归港股。
此时的「第一波中概股回港上市」,企业的融资需求是其中关键的一部分原因,但更加重要的原因,是港交所出于自身转型的考虑,推动企业回归。阿里的回港,标志着港交所开始真正解决这个问题,「下重手」转型。
随后美图、美团此前先后选择在港上市,香港资本市场中的科技企业数量逐渐增加。但整体上看,数量比例仍有明显不足。相比之下,内地的两大证券交易所深圳、上海早早将科技股作为引入的重点,科创板、创业板改革纷纷规划上马,对于科技企业的吸引力越来越强。
守着中国内地面向海外的「资本桥头堡」,香港资本市场却始终缺乏科技企业。在相当长的时间里,上市公司都是以金融、地产、消费类企业为主,成长性不足。
恒生指数在较长的历史时期中,都反复被周期性的宽幅震荡所折磨,30%-50%幅度的下跌犹如家常便饭,这与整个市场的成长性不足有直接的关系。比较2008年以来的纳斯达克指数和香港恒生指数,可以很明显地感觉到,同为成熟资本市场,成长性的不同,让两个指数的长期走势明显不同。
第二波回归的中概股,就是在这个基础之上,更主动地筹划登陆香港市场。百度、B站、腾讯音乐为代表的一系列互联网公司,选择以更积极的姿态回港上市,一方面是因为香港资本市场的「基础设施」已经相对完善,另一方面,也与企业对投资偏好的选择更加成熟有密切关系。
除了融资的考虑之外,这些公司会主动贴近更了解自己的投资者。中国投资者对于百度、B站、腾讯音乐们的业务更加熟悉,也更知道它们所代表的价值与产业意义。相比此前一轮回港上市的波折,这一轮中概股回归要顺利得多。
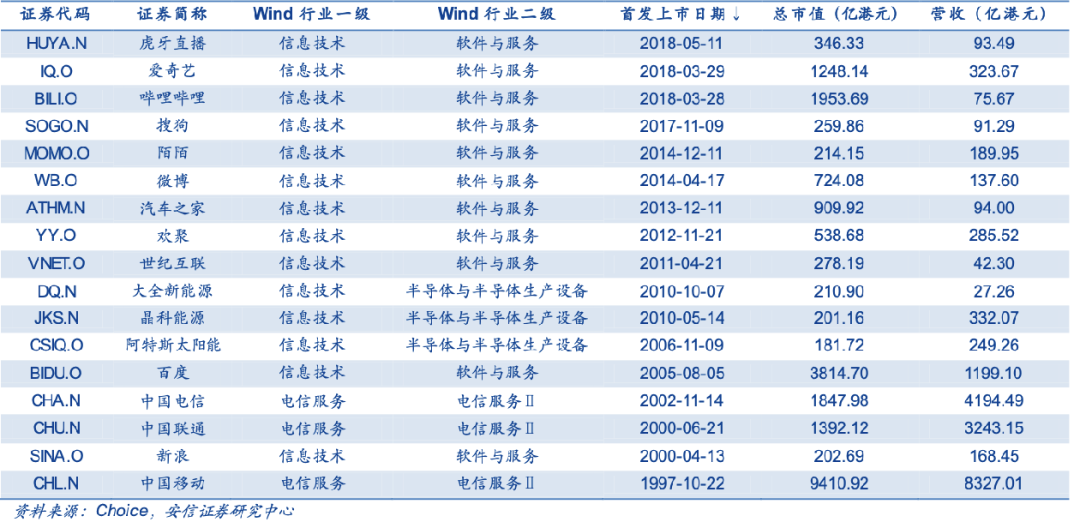
满足港股二次上市条件的TMT行业公司
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。