

MacroeconomicswithoutthefinancialcycleislikeHamletwithoutthePrince.
“没有金融周期的宏观经济学就像没有哈姆雷特的《王子复仇记》”。
--国际清算银行金融和经济部主任,ClaudioBorio,2012,《金融周期与宏观经济》,BIS。
核心观点
如果未来美联储缩减(Taper)量化宽松政策力度会改变目前美元的弱势吗?不会,一是,目前市场只是存在缩减(Taper)预期,并未改变事实上的流动性宽松局面;二是,美国的货币政策周期属于经济周期的范畴,美元的周期属于金融周期的范畴,虽有互相影响,但并不简单等同;三是,更可能的情形是,在2021年底或2022年中美联储开始缩减量化宽松规模的时候,美元已处于70-80的区间位置。
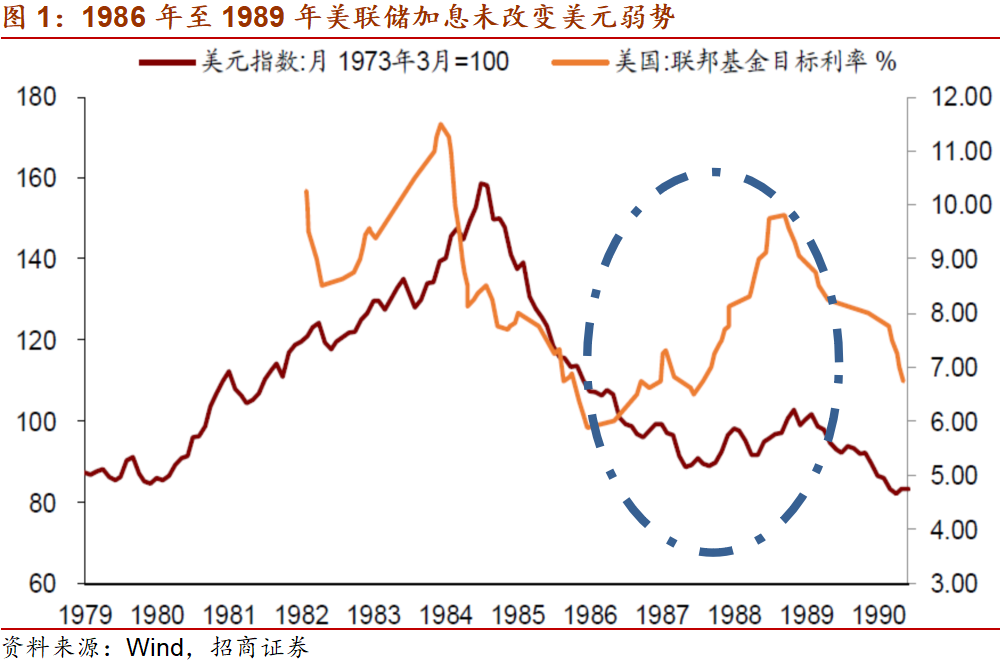
美元周期与美国货币政策周期的关系是什么?美元周期时长16至18年,属于金融周期的性质。美国的货币政策周期一般6年左右,是经济周期(BusinessCycle)性质。一轮完整的美元周期包含3次美国的货币政策周期:例如2020年开始美国货币政策宽松,美元进入9年左右的弱势;在此过程中,美联储收紧和放松货币政策都不会显著改变美元的弱势,就如1986年至1989年和2003年至2006年一样。换句话说,美元周期不简单等同于美国货币政策周期,但美国货币政策对美元的强弱转换很重要。
如何看待对美元走势研判的分歧?有分歧非常正常,从市场的角度看,这意味着美元还没有到位,仍有相当大的波动空间。进一步来说,美元具备金融周期属性,是非常典型的资产价格,但是目前的主流分析仍拘泥于经济周期的传统范式“解释”美元,这是表面上观点分歧背后的根本原因。读一读《哈姆雷特》,想象一下,没有王子会怎样?
以下为正文内容:
问:如果未来美联储缩减(Taper)量化宽松政策力度会改变目前美元的弱势吗?
答:不会,一是,目前市场只是存在缩减(Taper)预期,并未改变事实上的流动性宽松局面;二是,美国的货币政策周期属于经济周期的范畴,美元的周期属于金融周期的范畴,虽有互相影响,但并不简单等同;三是,更可能的情形是,在2021年底或2022年中美联储开始缩减量化宽松规模的时候,美元已处于70-80的区间位置。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。