

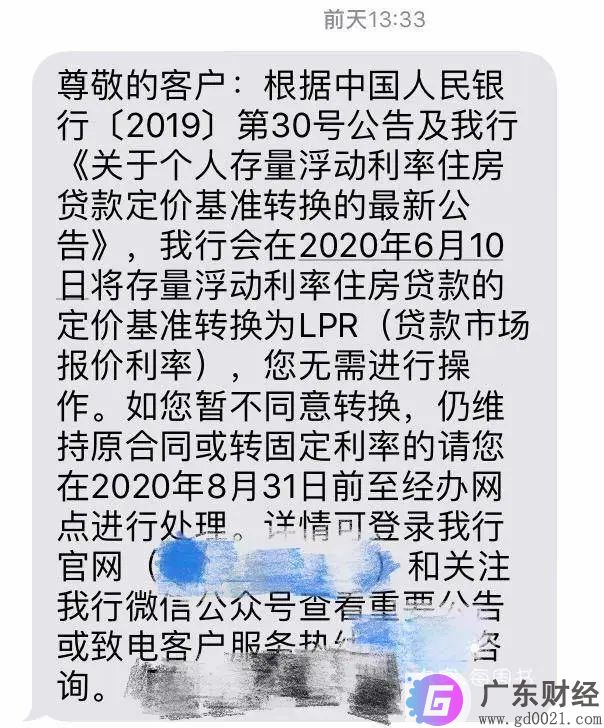
相信不少有着房贷的朋友都陆续收到了下面这样来自银行的通知,看到的时候我是一脸懵。于是做了一番小搜索,这里和大家分享一下。
01这次转换涉及到谁?
贷款合同有浮动利率贷款也有固定利率贷款,这是每个贷款的人可以自己选择的。其中浮动利率贷款是指以基础利率加上银行确定的百分点作为贷款利率,这样贷款利率能随基础利率的浮动而变动。
现行的基础利率是贷款基准利率。现在涉及到的转换是要将基础利率由贷款基准利率专为LPR。
存贷款基准利率是央行(中国人民银行)发布给商业银行的贷款指导性利率,是央行用于调节社会经济和金融体系运转的货币政策之一。(百度百科)
所以本来贷款合同选的就是固定利率的,或者是用公积金贷款的,就不受此次调整的影响了。
02什么是LPR?
贷款市场报价利率(Loan Prime Rate, LPR)是由具有代表性的报价行,根据本行对最优质客户的贷款利率,以公开市场操作利率(主要指中期借贷便利利率)加点形成的方式报价。(百度百科)
简而言之,LPR是市场化的贷款利率,其变动取决于市场供需关系。相比基准利率公布后不轻易变动,LPR每月更新,能反映市场真实利率需求。
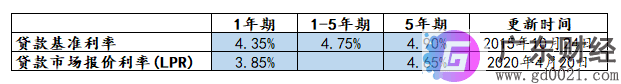
贷款基准利率和LPR比较
03为什么要推出LPR?
LPR是深化利率市场化改革的重要一步,是为了让利率自由发挥在资金配置中的作用。长期来看,将促进贷款利率下行,推动实际经济发展。
04转换LPR对我有什么影响?
如果选择将浮动利率贷款合同转换成LPR,利率在完成转换后不会发生立即的变化。银行会用LPR加点使其等于当前的贷款利率,这个点差会一直保持不变。当到了下一年,LPR更新后,加点后的贷款利率也就会发生相应变动。
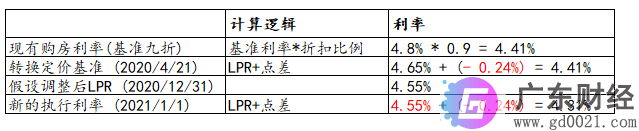
所以,转换成LPR后,你的贷款合同利率有可能比原来高,也有可能比原来低,每年都会调整。如果LPR更新后低于转换时的利率水平(如4.65%),那么我们的贷款利息就会降低,反之亦然。
05我要转LPR吗?
理论上来说,转换成LPR可能会让我们享受更低的贷款利息,也可能会让我们承担更多的利息。这需要我们对未来的利率做一个判断,即LPR利率是不是会继续下行,是不是会长期下行?
如果利率上涨,那么不将贷款利率转为LPR,而转为固定利率合同反而能锁定利率,避免风险。
但是利率的预测不是那么容易的事情,未来会发生什么谁也说不准。长期来看,LPR推出的目的就是要加快利率市场化,推动降低实体经济融资成本,所以LPR是有下降趋势的。因而现在大部分的意见也都是建议大家进行LPR转换。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。