

疫情蔓延使得全球经济重挫,随着疫情临界点的到来以及疫苗推出的确定性增加,全球经济出现复苏苗头,多数机构认为,经济产出和企业盈利将会在2021年恢复至新冠肺炎疫情前水平。
但是复苏之路并没有想象中简单,市场仍然面临着多重考验,从疫苗面世到大规模接种至少需要几个月时间,但进入冬季后的欧美疫情急剧恶化,大范围经济封锁打乱了复苏节奏,加上之前的天量宽松政策,不禁让人担心屡破新高的美股市场存在泡沫。
反观亚太地区疫情一直控制较好,率先迈出复苏的步伐,根据彭博数据表示,亚太地区新兴市场股市已经连续三个季度上涨,表现优于全球已发展市场及其他新兴市场指数。
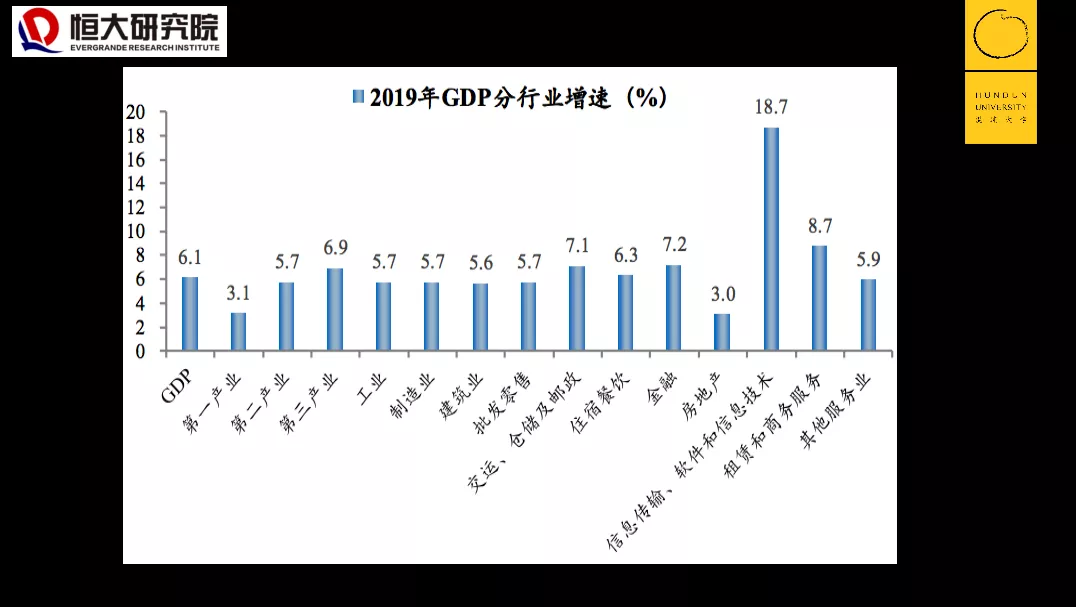
但与升势形成对比的是该区域的估值仍相对处于较低位置,MSCI新兴市场指数相对于标普500指数的估值低31%,历史平均为25%。显然伴随经济恢复,亚太区新兴市场仍有一定的升值潜力。
花旗、高盛和野村这三家公司预计明年亚洲股市的盈利增幅将超过20%,预计MSCI除日本外亚洲指数将上涨5%至7%,高盛更是预计2021年亚太指数将上涨9%。
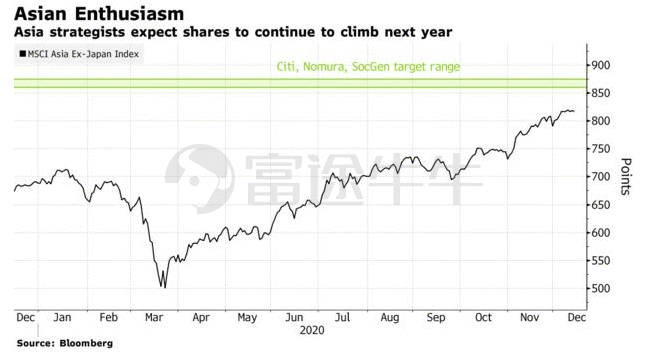
许多大行也都纷纷给出看好评级:
高盛策略师团队表示:我们仍对宏观经济和企业获利复苏推动的亚洲股市前景持乐观态度。市场一旦出现回调,我们觉得都应该买入。
摩根大通策略分析师则表示:新兴市场股票的持有量非常不足,2021年新兴市场股票有望上涨多达20%;
瑞银预期中国经济回反弹接近7.8%,而与此同时,对美国的预期为3.8%。
摩根士丹利对MSCI中国股指和A股均给出继续「超配」的评级,认为估值仍有吸引力,「十四五」规划将提供支持,于2021年沪深300指数有望涨至5570点。
在大行的观点中,中国市场被多次提及,显然值得关注。中国作为新兴市场上占据较大份额的国家,也是作为首个从疫情中恢复经济的国家,为全球经济复苏贡献了中国力量。根据IMF预测,中国将是全球唯一在2020年实现正增长的主要经济体,2021年相对2019年的增速也将达到10.3%,继续领跑全球。
许多人或许会疑问,相对于之前中国GDP最高可达15%,最低为4%,正增长能代表什么?
要知道,作为全球大型经济体的美国、欧洲、印度,全部都是大幅负增长,所以,今年中国能够正增长相当了不起。今年四季度到明年,应该是中国经济恢复正常的过程。
那么中国是否是一个投资的估值洼地呢?
首先目前经济仍在恢复过程中,海外疫情作为一个影响较大的变量因素尚未得到很好的控制,因此货币政策短期收紧可能性偏小。另外,中国本身也在新旧动能转换、增速换档的一些关键的节点。所以货币政策主要趋于正常化。所以在这一前提背景下,中国市场相当于处在较为适合的外部环境。
从长期看来,中国正在从低端制造业向高端产业转移,而目前中国GDP已相当于美国的66%,之前两个曾威胁到美国地位的国家分别是苏联以及日本,占当时美国GDP的40%与50%。未来五到十年,中国还可以实现增速5%到6%的增长,美国大约是2%,中国的增长速度是美国的2到3倍。中国的新经济、高科技产业都在蓬勃兴起。
图片来源:恒大研究院
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。