

核心观点:
一是,历史来看,美元与大宗商品价格(CRB现货指数)之间存在负相关关系,即所谓的「跷跷板」效应。我们认为,这并非「标价效应」这么简单,而是背后有美元周期回落(上升)→全球信用扩张(收缩)→全球总需求扩张(收缩)→对大宗商品需求扩张(收缩)的经济基本面逻辑。
二是,我们认为美元指数存在16至18年时长的周期, 并且具有金融周期的属性。在美联储无限量量化宽松货币政策的推动下,从2020年开始,美元将进入一个近9年的弱势周期。
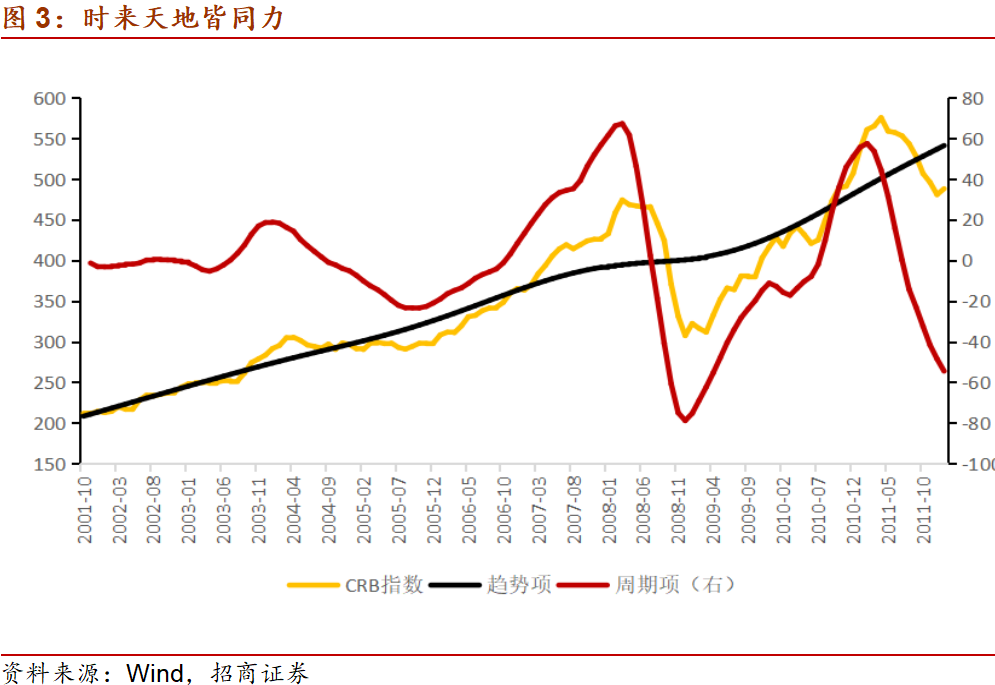
三是,美元弱,大宗商品走强。判断从2020年开始,我们将迎来一个9年的商品牛市,这中间伴随库存周期的调整,商品价格会有起起落落,但是价格的高点有望逐级上升。
正文
历史来看,美元与大宗商品价格(CRB现货指数)之间存在负相关关系,即所谓的「跷跷板」效应。我们认为,这并非「标价效应」这么简单,而是背后有美元周期回落(上升)→全球信用扩张(收缩)→全球总需求扩张(收缩)→对大宗商品需求扩张(收缩)的经济基本面逻辑。
我们认为美元指数存在16至18年时长的周期, 并且具有金融周期的属性。在美联储无限量量化宽松货币政策的推动下,从2020年开始,美元将进入一个近9年的弱势周期。
美元弱,大宗商品走强。判断从2020年开始,我们将迎来一个9年的商品牛市,这中间伴随库存周期的调整,商品价格会有起起落落,但是价格的高点有望逐级上升。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。