

十月股市收官,汽车板块以12.4%的涨幅位列申万28个行业之首。
为何表现这么好?中金公司表示,驱动本轮汽车板块上涨的主要因素有三:1)汽车产销自2017年触顶后,连续三年下滑,终于迎来拐点;2)新能源车方兴未艾,长远趋势明朗;3)汽车板块整体性估值较有吸引力。
然而,今日午后,汽车板块跌幅扩大,比亚迪一度跌近5%,中国重汽、长安汽车、广汽集团均收跌。
汽车板块的涨势到头了吗?未来该怎么走?
中金:汽车行业拐点已至
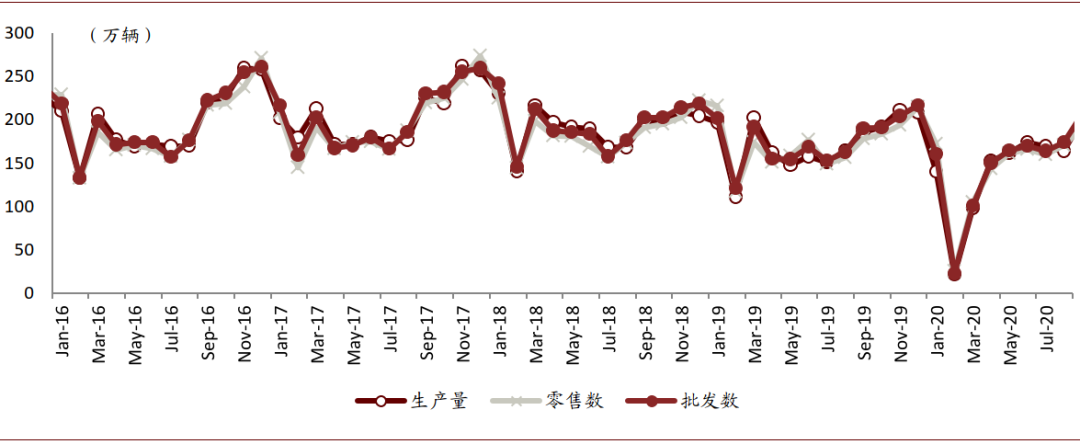
中金公司认为,汽车产销自2017年触顶后,连续三年下滑,终于迎来拐点:
批零环比走势强劲,金九旺季得以体现。7-9月狭义乘用车零售和批发销量同比增速均保持在7%以上,有去年6月清库存后低基数的影响,但从绝对量看,3季度逐步恢复到2018年同期的水平,体现脱离疫情影响后车市持续复苏的态势。
此外从环比走势看,3季度逐月持续走强,9月零售环比增幅处于历史环比中枢区间,批发环比增幅高于历史中枢,体现了进入金九旺季的特征,也显示出在车展新车密集推出的带动下,车企和终端对车市需求持续复苏的预期都更加乐观。
明年车市有望实现两位数增长
展望明年的车市,市场普遍预计,将实现两位数增长。
中金公司认为,在低基数条件下,2021年有望录得10%以上增长:
目前看,三季度车市恢复符合预期,如果四季度如期仍能实现历史水平的环比走势、经济活动恢复常态,今年我们预计最终的乘用车销量在1972万辆附近。
我们认为2020年需求回暖的逻辑仍然适用于2021年,同时还会叠加低基数。量化来看,我们假设2021年首购需求同比+5%,换购需求为保有量除以28(更换基数与2019年持平),增购占比与2019年持平,那么得到2021年乘用车销量为2245万辆,同比+14%,数据面来看表现将较强劲。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。