

摘要
3Q20汽车行业盈利加速恢复,超过此前市场预期。三季报至此披露完毕,诸多汽车上市公司录得超市场预期的业绩增长,这主要体现了汽车行业超预期的销量恢复、超预期的利润率弹性。具体而言:
1)乘用车3Q20整体营收+9%、净利+64%。3Q20行业批发销量+8%,终端销售价格稳定。推动毛利率上行,虽然费用略增,但最终乘用车企整体体现了很好的利润恢复。
2)零部件3Q20按中值法营收+22%、净利+33%。相较于整车,部分零部件公司的业绩回升幅度更超预期,这主要由于6-9月整车产量较3-5月显著回升带动零部件收入显著回升,同时海外需求恢复+新订单,推动零部件营收更加快速地上量,此外零部件公司普遍规模效应明显+新订单带来利润率提振,最终带动净利实现更高增速。
预计行业景气改善将持续至少一年,2021年乘用车批发+13%、上险+15%。考虑2021年春节较晚,预计4Q20乘用车批发同比+2%~+6%,上险+5%~+10%。2021年考虑经济恢复带动中低端需求恢复,换购峰带动中高端需求加速释放,行业景气继续向上,预计批发同比+10%~+16%,上险同比+11%~+18%,景气度维持至少一年,车企及零部件盈利改善料也将持续。在汽车景气向上周期,估计我们将看到一批有竞争力的自主车企及零部件经营上台阶。
汽车板块投资进入中场,配置策略应更加灵动。7月以来汽车板块持续上涨,与此同时EPS改善跟进,整体估值从PB看仍处于历史中枢、动态PE看仍有部分公司低估:
1)整车:全景气周期核心把握进入强劲新品周期的龙头车企(长城、长安以及尚未开始产品周期的吉利),阶段性把握低估值β品种上汽、广汽。
2)零部件:非特斯拉产业链标的相对滞涨,但不乏具备全球竞争力的单项冠军,建议积极把握这一波景气上行大背景下的企业经营跃升。预计这一类标的股价演绎第一步由业绩推动估值修复,第二步由全球扩张逻辑推动估值溢价(大众、特斯拉、丰田产业链),电动智能发展也会加速这一过程。同时阶段性把握低估值大市值零部件集团估值修复。
投资建议:三季报验证了我们此前对行业盈利加速恢复的判断,叠加7月以来的板块上涨,可以判断汽车行业投资已开始进入中场,逐渐由广为人知的标的延伸到不为人知、低估值机会上。
我们整体推荐组合不变,总量性机会推荐华域汽车、广汇汽车、上汽集团、广汽集团H。乘用车继续看好自主强弹性,推荐长安汽车、长城汽车H/A、吉利汽车。传统零部件看好业绩放量推动价值重估的标的,推荐贝斯特、豪能股份、精锻科技、新坐标。弹性机会推荐电动技术综合供应商比亚迪,与特斯拉核心供应商拓普集团。
风险提示:宏观经济低于预期导致汽车行业销量低于预期。
正文
我们以中信行业分类为基础,剔除成分中的ST股和摩托车子行业并加入具有代表性的新股,共选择汽车及汽车零部件行业A股191家上市公司作为分析样本。截至2020年10月30日,总市值为2.75万亿元,占A股总市值3.4%。
3Q20行业延续增长,盈利加速恢复。乘用车企和零部件企业营收和净利延续增长,得益于需求的回暖和终端价格稳定,毛利率也有所恢复,盈利表现亮眼。在2Q20走出低谷后,3Q20迎来了汽车板块盈利的加速恢复。
1)乘用车:优秀车企抢占尾部车企份额趋势不免,净利亮眼主要源自销量恢复;
2)零部件:国内需求持续释放、海外疫情影响降低,板块迎来量价齐升;
3)商用车:客车恢复疲弱,卡车增长强劲但盈利稳定。
4Q20基本面有望延续增长,零部件弹性更大。3Q20乘用车及零部件增长亮眼,尤其是盈利端的加速恢复。我们预计Q4基本面有望延续增长,预计景气至少持续至2021年。
相较于车企的收入及盈利表现,相较于整车,部分零部件公司的业绩回升幅度更超预期。主要来自于:下游回暖带来的新订单周期、全球竞争力凸显带来的份额提升、规模增长固定成本摊薄提振利润率。而在一波行业景气到来时,料乘用车会率先获得关注,后续关注度会从大公司向小公司转移,这个过程中零部件企业料将诞生更多的弹性投资机会。
汽车细分行业上市公司样本构成(截至2020年10月30日)
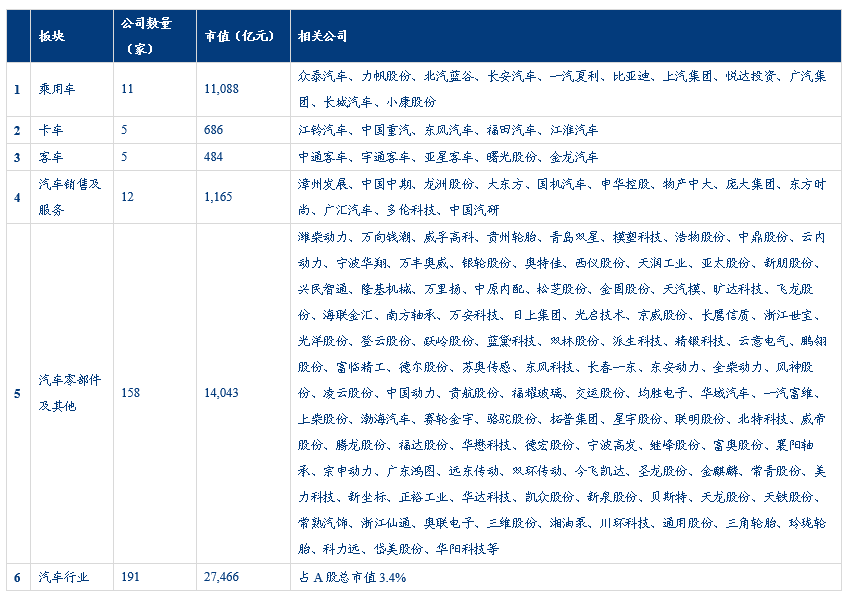
资料来源:Wind、华创证券
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。