

3月30日,中国人民银行发布公告称,为维护银行体系流动性合理充裕,2020年3月30日人民银行以利率招标方式开展500亿元逆回购操作,操作期限为7天期,中标利率。

一石激起千层浪,已经1个多月没有逆回购操作的央行,在3月全球资本市场洪水滔天时也很佛系的央行,终于出手了,释放的信号也非常强烈——货币宽松新阶段来啦!
part 1
“降息”释放的信号
先科普下“逆回购”:
央行逆回购,指中国人民银行向一级交易商购买有价证券,并约定在未来特定日期,将有价证券卖给一级交易商的交易行为。
简单来说,逆回购就是央行主动的借出资金向市场上投放流动性的操作。
这是今年以来央行第二次开展逆回购操作。
此前的2月17日,央行为对冲央行逆回购到期等因素的影响,维护银行体系流动性合理充裕,开展了2000亿元的中期借贷便利(MLF)操作和1000亿元7天期逆回购操作,中标利率为。
相比起今年的第一次逆回购操作,释放的信号已相当不同。
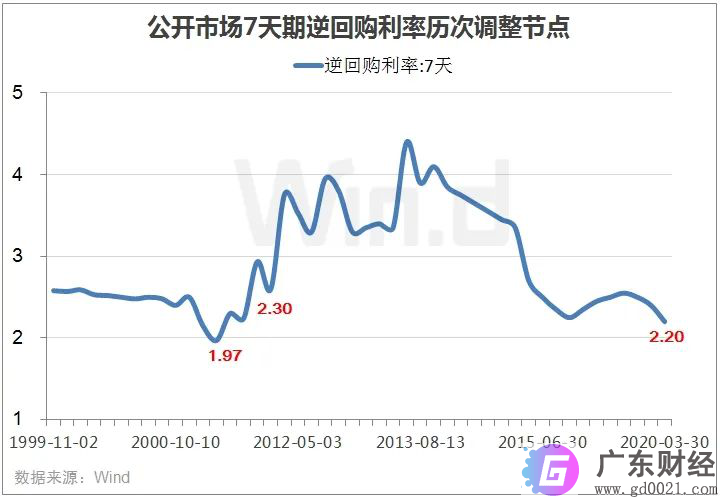
1:利率创17年新低
此番下调后,7天期逆回购利率,一下子降到2003年以来新低,甚至超过了2008年次贷危机时候水平。
2:降息幅度扩大为以前的2~4倍
2019年11月以来,央行7天期逆回购利率已是第三次下降。
第一次:2019年11月18日,7天期央行逆回购利率下降5个基点,由降至;
第二次:2020年2月3日,7天期央行逆回购利率下降10个基点,由降至;
第三次:2020年3月30日,7天期央行逆回购利率下降20个基点,由降至。
一下子降低了20个基点,是此前的2~4倍。
不难看出,此轮公开市场操作“降息”,不仅表现出一定的持续性,而且节奏在加快,幅度在扩大。
如果此前只是常规的降息,那么此次的操作对外界传递的信号,用央行货币政策委员会委员的话来讲就是:标志着货币政策进入了加大逆周期调节力度的阶段。
这将是一个新阶段,也是一个新世界。
part 2
楼市间接受益
目前的逆回购虽不能称之为真正意义上的降息,但却可视为降息的先行指标。
接下来,一个清晰的操作逻辑就是:逆回购利率——MLF(中期借贷便利)——LPR(贷款市场报价利率)。
逆回购利率已经大幅松动,那么4月中旬的MLF利率和4月20日的LPR利率,都会有下调幅度。
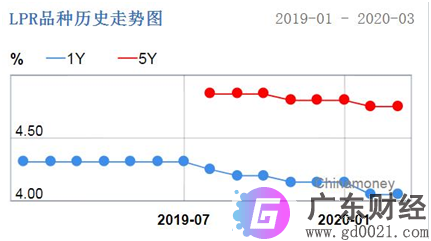
后续下调存款基准利率和全面降准,亦可期待。
新一轮周期正式开启,其目的肯定是稳定经济。
在房住不炒的原则下,楼市也将受到正面影响。
1:有利于房地产市场的稳定——降息甚至之后的操作,透露出来的信息就是对消费、实体经济的积极引导,间接对楼市助攻;
2:对于开发商而言双重利好——宽松的货币政策,直接带来信贷量释放和资金成本的降低,是双重刺激,有利于其信心和投资的恢复;
3:对购房者来说,降息最直接的是购房成本降低了。
近期我们采访了银行一些朋友,受疫情影响,目前贷款审核非常宽松,银行手里大量贷款储备需要放进市场,促进市场流动。
part 3
购房者的机会
多家机构预测,考虑到当前稳定房地产市场运行,特别是稳定房地产投资的需求在上升,逆回购利率下降20个基点,传递到居民房贷的5年期LPR利率将下调10个基点。
对于使用或正准备用LPR做贷款的购房者来说,那么省钱就是一定的啦。
给大家算过一笔账:
按揭金额是100万,利率是基准上浮20%(),等额本息的方式,月供约为5919元。
如果以2020年2月份的LPR报价来算,房贷利率=+1.08%=5.83%,相对应的月还款金额约为5887元。
每月可省一杯星巴克的钱。
按最新的预测,如房贷LPR下调10个基点的话,房贷利率=,则每月月供降为5823元。
相比之前,LPR再下调后,每月可省近100元。
星巴克升级为一顿火锅串串,怎会不香呢。或者把一年省下的1200元钱,投资于艺术领域,把“淡黄的长裙,蓬松的头发”唱对味也很好啊。
拉长时间轴来看,目前的房贷利率已是近30年来的最低点,下降趋势正逐步放缓。
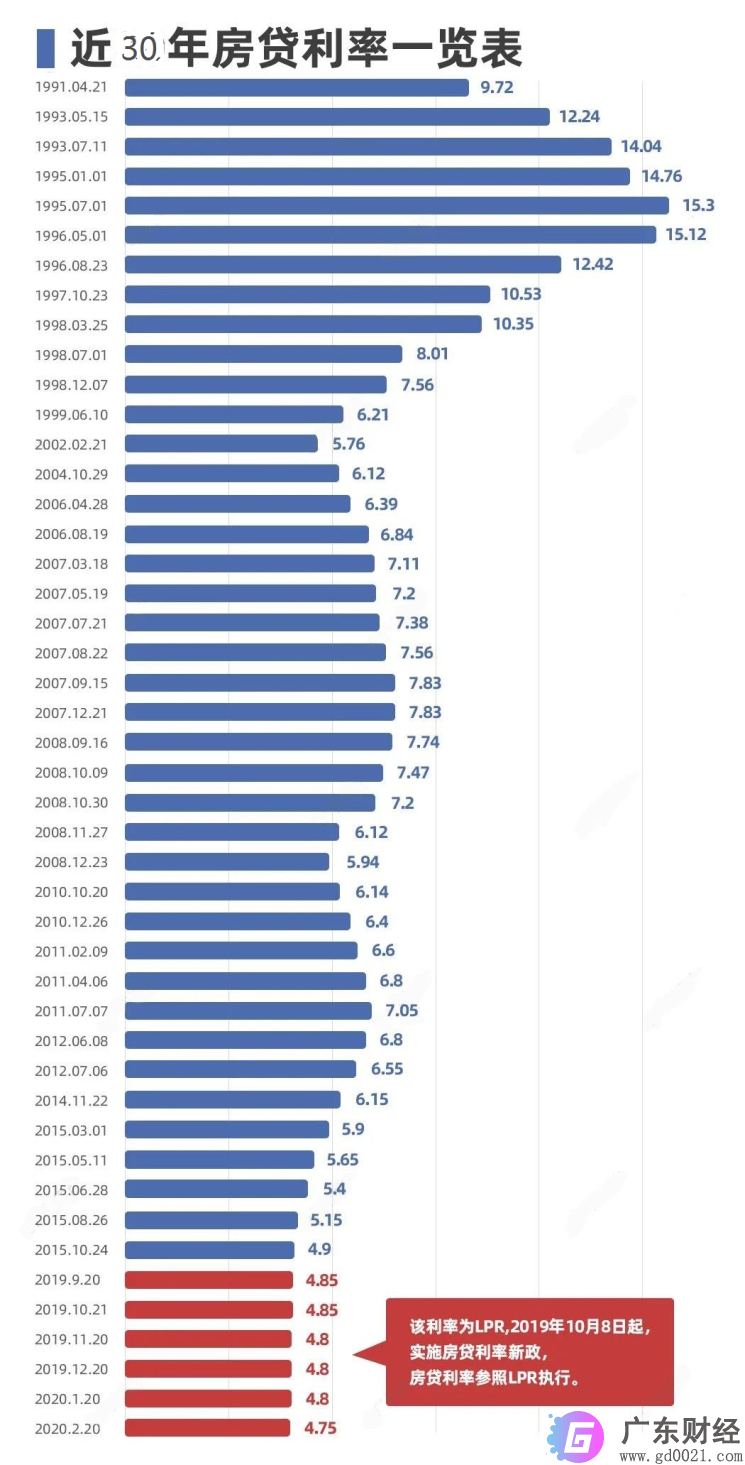
如今赶上政策调整,可以享受到更优惠的买房贷款了,以更低的资金成本持有房产,何乐而不为。
part 4
结语
3月26日,G20领导人网络视频会议后,推出了高达5万亿美元的刺激计划;
3月27日,中央政治局会议提出,“引导贷款市场利率下行,保持流动性合理充裕”;
3月30日,500亿逆回购操作开展;
3月31日,国务院常务会议公布了力度空前的10大利好,涉及金额超过3万亿。
密集政策出台背后的信号,你品,你细品。
资金的保值增值,是一个复杂又简单的选择。
北京时间31日深夜,全球依然在为疫情为战!
近两个交易日,虽然全球市场波幅逐步回归正常,但流动性的扰动仍未平息。美元指数近两个交易日又出现反弹势头;原油价格战的问题出现曙光,但并未完全解决。全球疫情仍在不断扩张,有关粮食危机的预警又渐渐多了起来。在这种背景之下,全球金融市场的不确定性仍然比较多,全球经济前景仍显黯淡。
可能是意识到了事件的变化,美联储周二又出了一招。美国央行宣布,建立针对外国和国际货币当局的临时回购协议工具,以帮助支持包括美国国债市场在内的金融市场平稳运转,从而维持对美国的信贷供应。FIMA回购机制将使FIMA账户持有人合作,协调各国针对COVID-19大流行病采取的监管措施。
二十国集团财长和央行行长还讨论了国际货币基金组织、世界银行集团和其他国际金融机构,在COVID-19大流行期间部署所有可用资源,探索支持新兴市场和发展中经济体所需的额外措施及其作用,包括支持金融稳定和缓解流动性约束。在这方面,20国集团财政部长和中央银行行长对世界银行集团准备在未来15个月内部署多达1600亿美元表示欢迎,以支持其成员国应对COVID-19大流行病。二十国集团财长和央行行长要求相关工作组在2020年4月15日举行视频会议,落实路线图。他们同意继续讨论并采取必要的紧急行动,以应对COVID-19大流行病带来的全球挑战。
还有哪些招可以用?
针对美联储和世界各国的频频出招,市场开始担心,货币是否还存在边界?刺激措施是否有用?如果这些招不好使,还有哪些招可以用?
兴业证券王涵表示,此前根据《联邦储蓄法》,美联储只能购买由美国政府和美国机构发行或担保的债券,这实际上限制了美联储向买方资管机构和信用债市场投放流动性。但美联储通过设立特殊目的机构(SPV)为投资级美国公司债券投放流动性,实际上是通过 Section 13(3)绕开了国会的限制,这显示联储终于开始直接向信用市场投放流动性。
往后看,债市流动性缓解有助股市修复,但中期仍有资金撤出压力。美联储直接对信用市场进行支持,债券市场的流动性问题或将得到缓解。而虽然美联储操作并未包含股票的直接购买,但若信用风险能够随之缓解,股票市场可能也将间接受益。但中期来看,美国金融市场资金撤出压力仍存,疫情对经济的冲击还会逐步暴露。而更往后,流动性冲击带来的美元强势可能暂告一段落。此外,需注意美联储持续“征铸币税” 的方式向全球转嫁成本,本质上是在透支其信用,带来美元的不确定性。
中国社科院世经政所国际投资室主任、研究员张明表示,下一步美联储还能做什么?首先,根据日本央行的量宽实践,未来美联储可能会直接购买股市上的ETF;其次,根据伯南克与耶伦的建议,未来美联储也可能会直接购买可投资级别企业债;再次,美联储还可以效仿欧洲央行与日本央行,将联邦基金利率降至负利率水平;最后,在极端情形下,不排除美联储直接购买股市蓝筹股与高收益债券(垃圾债)的可能性。
申万宏源表示,考虑到海外疫情防控难度远超过2个月前的中国,预计短期内全球经济衰退或难以避免。预计基准情形下,全球除中国外全年经济增长0.5%,若疫情持续时间较长,这一增速或低至-1.1%;其中二季度大概率陷入衰退。在我国二三季度的经济恢复期,需更大力度刺激内需商品消费潜力,以部分国内需求承接出口企业所承受的压力。
各国协同推动包括财政扩张的政策组合更为重要。3月26日G20联合声明称,G20正在向全球经济注入超过5万亿美元资金,承诺继续采取大规模财政支持措施。3月27日,中央政治局会议明确将进一步加大财政支持力度。预计后续各国将继续协同推出包括财政扩张在内的政策组合。我国宏观经济政策将以财政扩张为主,激发实体经济内生动力。
数据显示,全球新冠肺炎确诊病例最多的国家是美国,累计突破16万例,过去24小时内新增确诊病例超过2万例。但欧洲的数据出现了积极现象,世界卫生组织3月30日表示,意大利和西班牙疫情近日出现趋稳迹象,说明此前采取的“社交疏远”等防控措施有效,但要使新增病例曲线掉头往下,仍需持续加大应对力度。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。