

最近随着流动性危机的发酵,包括中资美元债在内的全球信用债市场出现了一轮罕见的暴跌。我们耳熟能详的地产企业,如恒大、融创、奥园、佳兆业,其发行的2年内到期的中资地产美元债收益率已经飙升至15%以上的水平。
一边是境内债券市场资产荒味道味道越来越浓,传统的超额利差提供主体地产和城投,收益率已经低到不忍直视。AA+金茂的3.28%,AAA绿城的3.19%让投资人累感不爱。
一边是收益率飞上天的中资美元债,30%的恒大,25%的融创,15%的华夏幸福,13%的碧桂园,投资人随便挑随便选。
在这种强烈的市场对比下,近期资金出海抄底中资美元债,为国接盘的民间呼声越来越响。今天阿邦也来看看,现在地产企业发行的中资美元债格局怎么样,哪些债可以抄,要怎么抄。
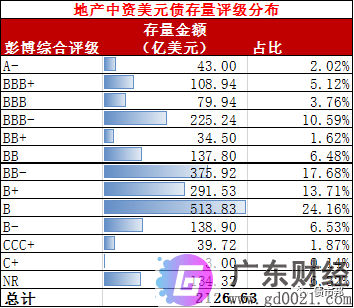
截至最新数据,目前中资地产企业所发行的美元债券存量已经达到2126亿美元,从评级分布上来看,投资级(评级BBB-及以上)的债券金额为457.12亿美元,占比仅有21.49%;高收益级(主要集中在BB和B)的存量余额达到1669.5亿美元,是中资地产美元债的最主要组成部分,也是抄底的主要标的。
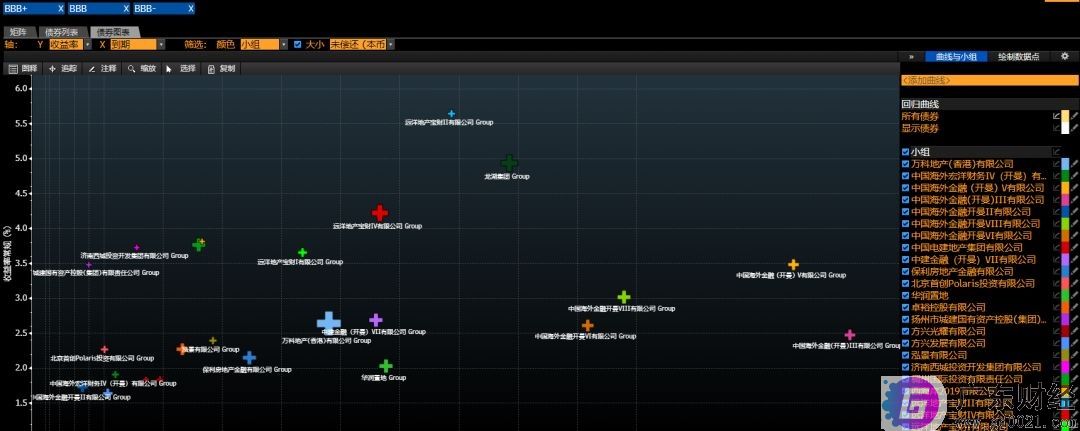
先来看看BBB投资级中资美元地产债的情况,收益率还是很稳。
保利剩余期限4年的报价2.46%,华润置地剩余期限8.92年报价2.52%,万科剩余期限3.16年的报价2.79%,龙湖剩余期限2.29年的报价2.07%,可以看到高评级的中资地产美元债受此次流动性冲击较小,并没有被疯狂甩卖。目前的收益率水平甚至比境内还低,所以这些投资级的地产企业不会是我们此次抄底的对象。
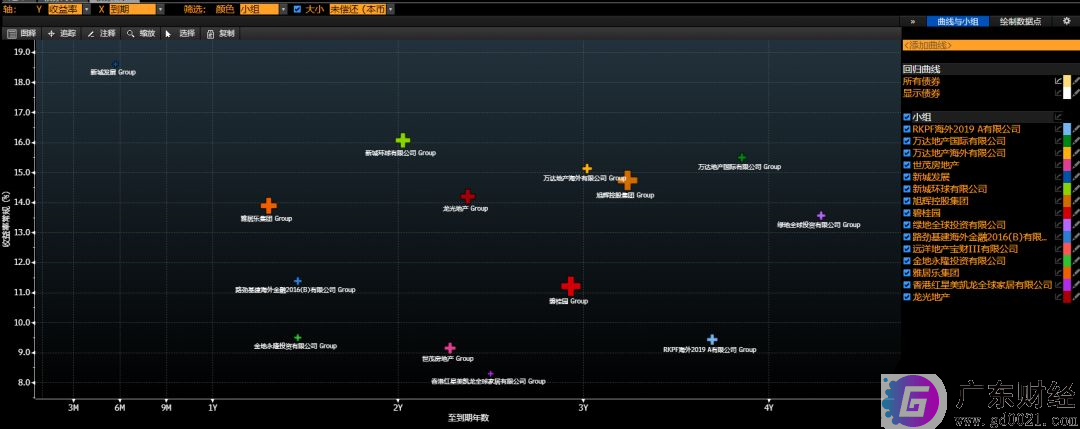
往下看看BB评级区间,高收益级的中资美元债的表现。嗯有那味了。
15%的收益率水平一线,可以买到万达、新城、龙光、旭辉、雅居乐;10%可以买到碧桂园、路劲基建和世茂。
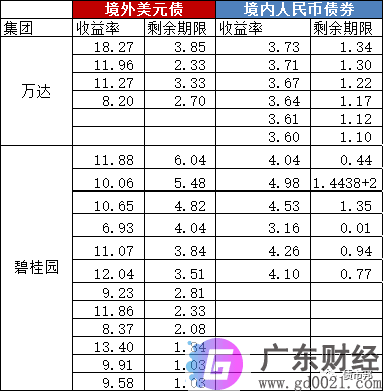
将万达和碧桂园的境内外债券收益率进行个对比,可以看到美元债的超额收益真的是非常诱人了。
再顺着评级往下走,看看只有一个B评级区间的地产中资美元债情况。对于熟悉地产的老司机来说,这个评级区间的地产中资美元债可谓是遍地黄金,是抄底最大的机会所在。
20%收益率一线可以抄到花样年控股、建业地产、华南城、奥园、朗诗、宝龙、中骏等一批耳熟能详名字房企所发行的美元债。
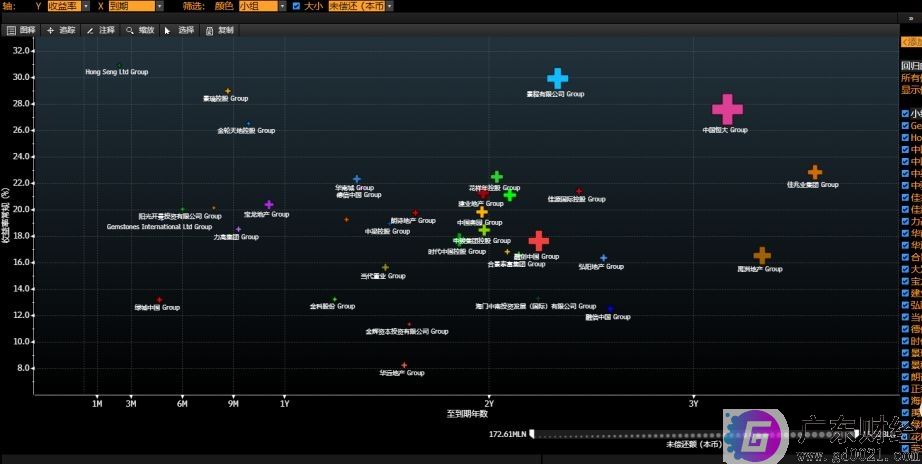
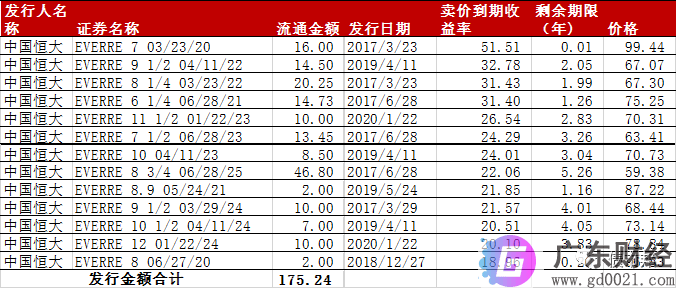
其中最大的机会,可能还是在恒大身上。二级市场上可以买到剩余期限2年,收益率30%+的恒大美元债。从存量上来看,恒大以175亿美元位居房企第一。并且从历史流动性上来看,恒大美元债也是最好的,交投非常活跃。一旦美元流动性企稳,不愁没有外资接盘侠。
放一个万科和恒大的中资美元债收益率曲线对比,可以看到恒大发行的美元债已经是出现明显的期限倒挂了。这个别扭的期限曲线,可以推测出来是持仓人在不计成本的甩卖所致—不管剩余期限是1年还是3年,都按70元的净价去砍仓,造成了期限越短的债券的到期收益率反而更高。
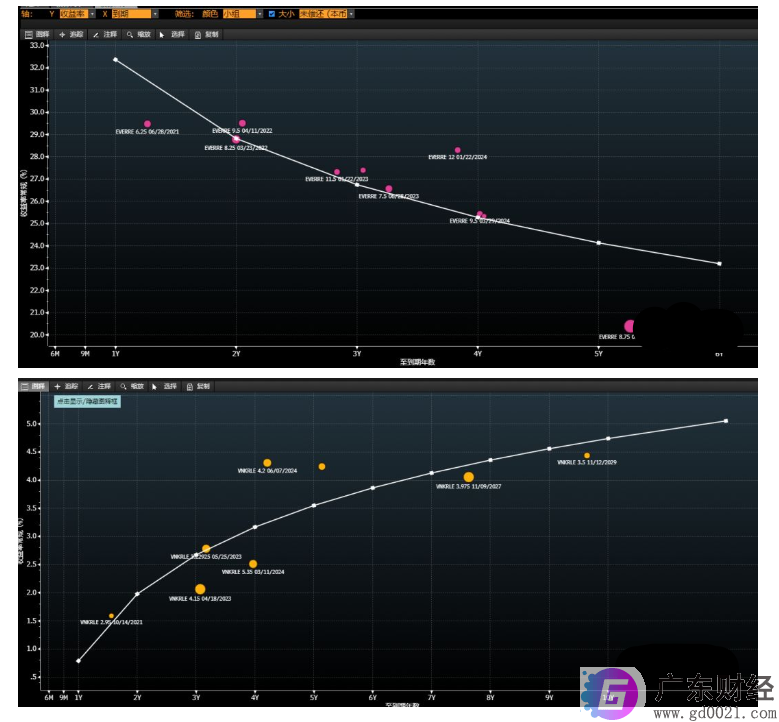
这一轮地产中资美元债的暴跌,并不是地产基本面主导的,从万科和中海稳定的二级市场收益率就能看出一斑。
虽然受此次疫情影响,房企在一季度的回款会有明显的下滑,但目前地产政策边际放松的态势还是比较明显,未来融资的窗口大大的有。只要房企手上现金充足能挺过这一阵,实质性违约风险不大。
并且随着复产复工的全面到来和稳增长压力增大,未来地方政府和城投企业的投资压力陡增。除了地方政府专项债外,地方投资的另一个主要资金来源还是卖地,而拍地的主力还是在地产。所以要稳经济,地产和城投一个都不能少。
一个判断是,短期内,中资房企所发行的美元债的兑付可以靠借新还扛过去。
即使美元信用债一级市场继续崩盘,存量中资房企可能无法在一级市场靠新发去借新还旧。但是方法总比困难多,内存外贷、内保外贷都能解决美元债券兑付的问题。
按照这个思路,阿邦觉得一个好的抄底策略是这样的。
资产端只要短期内的确定性收益——投1年半内到期的高收益地产中资美元债,并持有到期,不做波段;单券方面,宁愿少一些收益,也一定要分散投资于不同的地产发行主体,不在少数一两家发行人上allin。
负债端通过结构化票据上一倍杠杆,锁定与资产相匹配的融资成本。境外做债券投资有一个好处是可以付出稍微高一些的成本,可以锁定未来1年甚至2年的杠杆成本,做到资产和负债的期限完美匹配。不用像境内一样要养好多交易员去天天滚隔夜,遇到流动性收紧还要担心爆仓的风险。
产品端发行一个18个月以内的封闭产品,规避大额资金申购赎回的流动性风险。
核心就是在产品端和负债端控制住流动性风险。
然后资产端买入、持有、静静等着到期,时间会是我们最好的朋友。
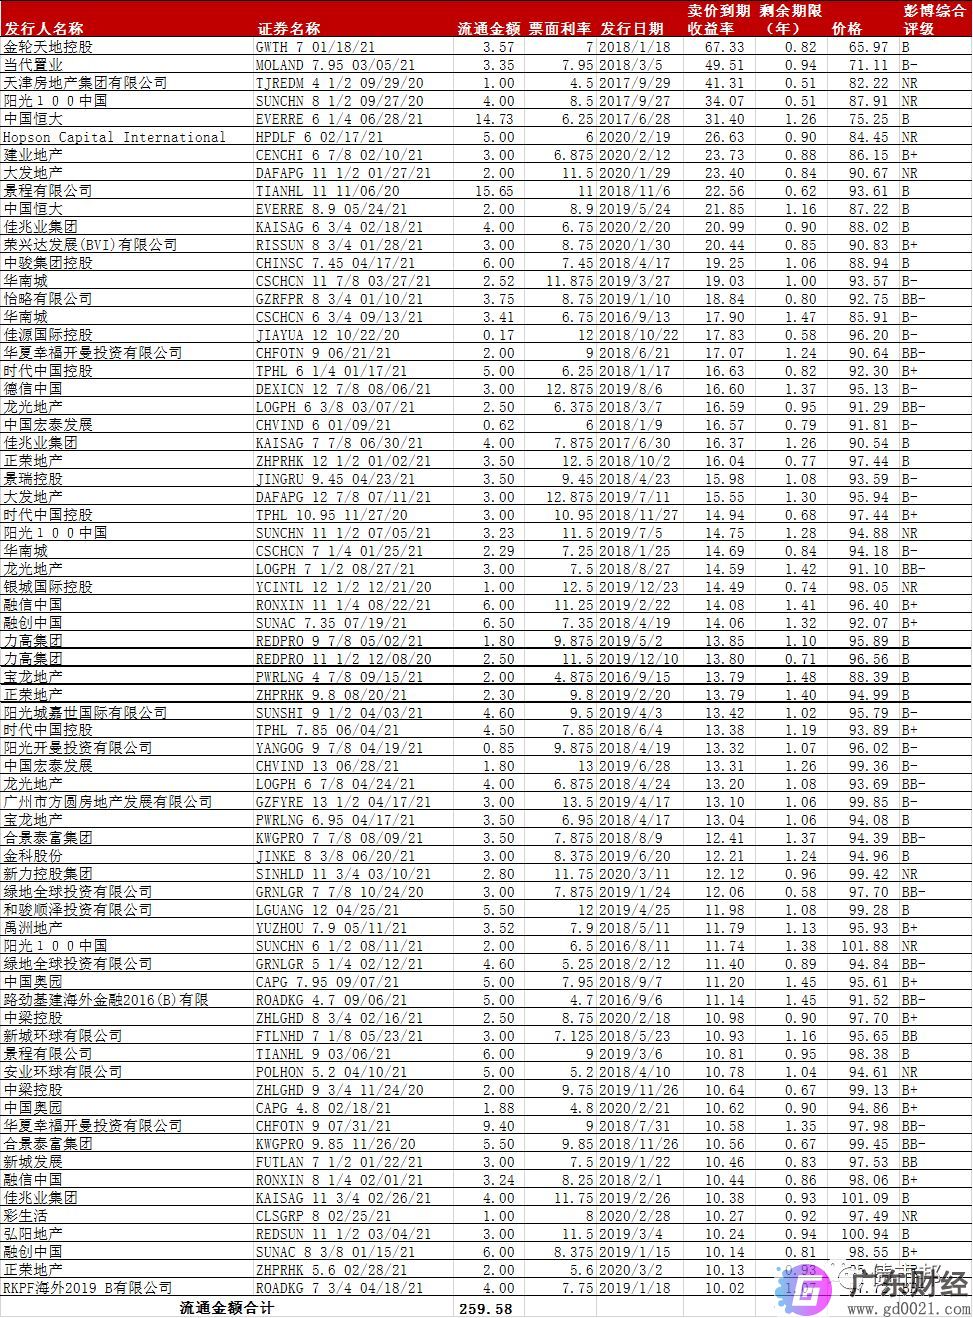
阿邦把按照两个条件:(1)二级市场收益率>10%;(2)剩余期限在0.5年至1.5年之间。将地产中资美元债筛选如下所示,共有69支流通金额合计259.68亿元的债券符合相关标准。发行人分布也较为均衡,囊括了包括恒大、融创、佳兆业、合景泰富、华夏幸福、时代控股在内的主流中资地产发行人。
按照15%的资产组合收益率,一倍杠杆,4.5%的杠杆成本计算。
静态的年化收益率能达到15%+(15%-4.5%)=25.5%。
1年期的美元人民币套保成本=(1年远期汇率-即期汇率)/ 即期汇率
=(7.1897-7.1022)/7.1022=1.23%
在不考虑QDII等通道费的情况下,抄底的产品年化收益率有24.27%。
即使算上通道费、管理费和托管费,预计产品年化收益率也能超过18%。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。