

今天本来是偷懒日,但央行发了个公告,事儿挺大。
得说说。
事关我们的月供。
一
今年10月央行做了个改革,以后买房子,房贷利率都跟着LPR走
房贷利率=LPR ± 一定的幅度
LPR是一个贷款利率,央行每个月20号会公布一次,每月一调整。
这事我很详细的写过,当时大部分人都问我——新的房贷跟着LPR走,我懂了。
那旧的房贷呢?
当时央行没给方案,所以暂时没变化。
今天央行给方案了:
旧的房贷利率以后也跟着LPR走。
具体怎么走?
绝大部分人是这样的——
首先,2020年不会有任何变化,和现在的保持一致。
2021年1月之后:
调整后的房贷利率=最新LPR+「加点」
注意下这个「加点」。
加点=旧房贷利率 - 4.8%
举个栗子:
Lisa贷款30年,现在的房贷利率是5.39%,假如在2020年5月,银行通知Lisa要调整房贷利率了。
那加点就是:5.39%-4.8%=0.59%
Lisa新的房贷利率就是:最新的LPR+0.59%
房贷加点一旦确定下来后,以后就不会变了;你的房贷利率,就跟着LPR波动了。
这跟以前有啥不一样?
不一样,月供以后大概率要减少了。
二
我们大部分人的房贷利率,每年可以重新定价一次(浮动的)
以前房贷利率盯的是央行基准利率,而央行基准利率轻易不调整。
比如最近的,就4年多没变过了。
那大家的月供也都4年多不变,锚住了。
但改革之后,房贷利息将改盯LPR,LPR每个月调整一回。
它比基准利率更灵活、更多变、更符合市场需要。
看图:
今年的利率水平,蓝线是基准利率,没变过,橙线是LPR,比蓝线低,而且越来越低。
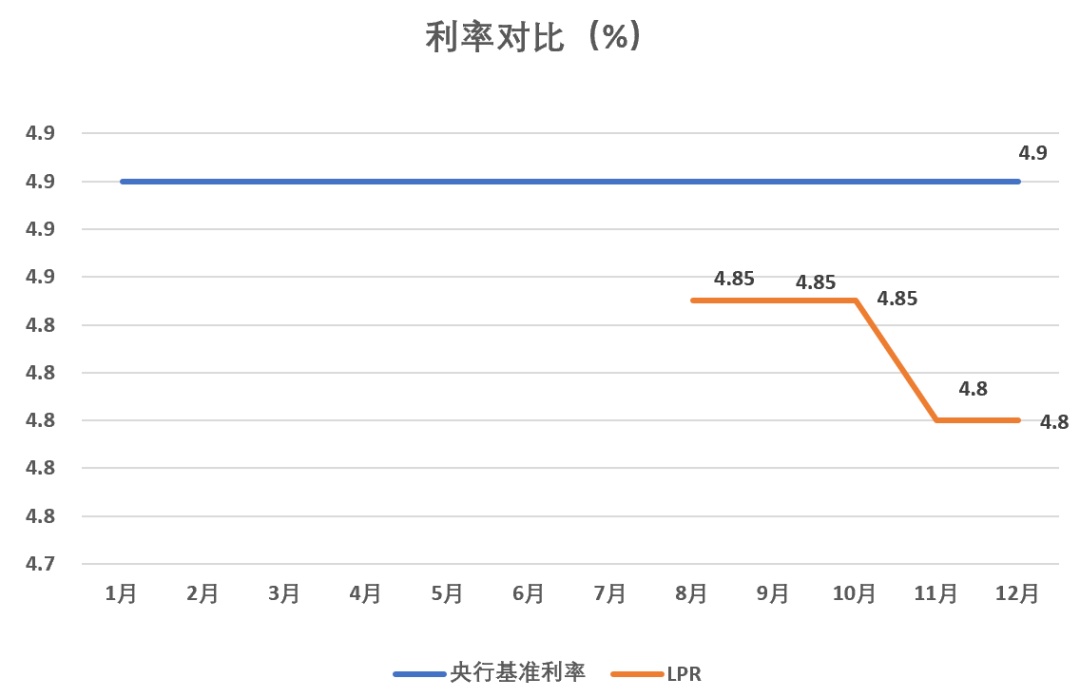
LPR更“现实”——现在经济压力大,央行不断放水,贷款利率就是应该更低才对。
所以说,房贷利率改盯LPR,在降息周期内对我们这些房奴是有利的。
因为它比基准利率降的更及时、更快。
考虑到未来几年,经济压力可能还会很大,LPR大概率还会继续降。
那改盯LPR,我们的月供成本也更有可能跟着轻微下行。
假如贷款100万,分30年还,LPR从4.8%降到4.7%,每月月供能少5、60块钱。
至少1个月能多吃两顿外卖呢。
虽然钱不多,也是实打实的优惠啊...
还有几个事,强调一下:
1)大部分人的房贷是每年的1月1日重定价,所以一般都是2021年开始盯着LPR走。
2)公积金利率不变,和以前一样。
3)什么时候调整呢?等银行通知。
央行要求是2020年3月开始,最晚8月底结束,5个月时间调整完。
所以也不会太迟。
风险声明:本文用于提供财经信息与知识参考,不构成投资建议、交易邀请或收益保证。历史稿件中的数据与规则可能已发生变化,请结合发布日期并以权威机构最新资料为准。